
En resumen: el alquiler de vivienda en España rindió un 6,5% bruto en Q2 2026 y, tras costes, una neta orientativa del 3-4% o menos según el caso. Crowmie trabaja con una TIR objetivo de plataforma del 9,5%-12% estimada anual. No son métricas idénticas ni resultados asegurados. Ambos activos tienen riesgos e iliquidez. Rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.
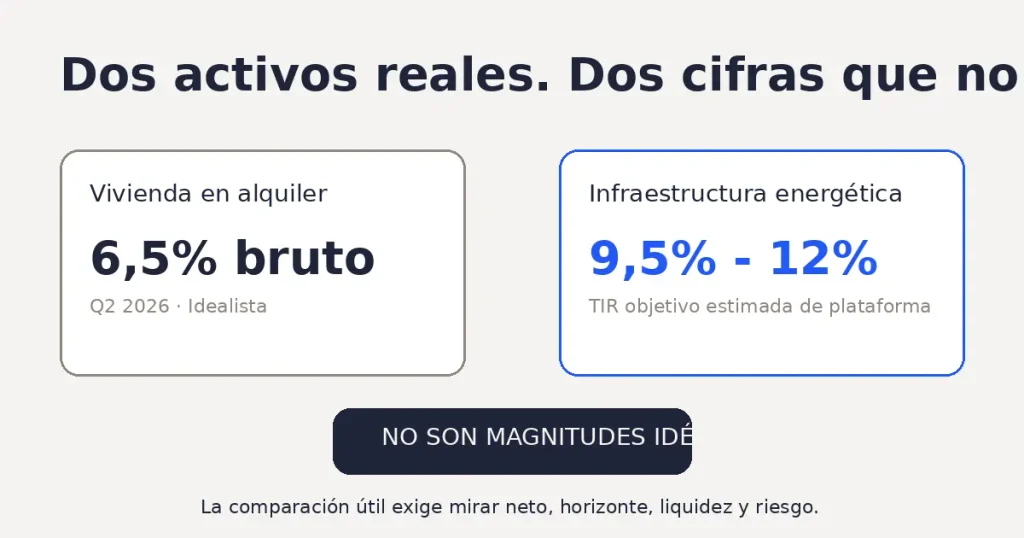
Dos activos reales, dos formas de generar retorno y dos porcentajes que parecen comparables hasta que miras qué hay detrás. En el segundo trimestre de 2026, los datos de rentabilidad de Idealista situaron la vivienda en alquiler en un 6,5% bruto, frente al 7,2% de un año antes. En Crowmie, por otra parte, ofrecemos una TIR objetivo de plataforma del 9,5%-12% estimada anual en nuestros proyectos de infraestructura energética. Ninguna de las dos cifras garantiza un resultado futuro y no miden exactamente lo mismo.
Esta comparación no busca declarar un ganador absoluto. La pregunta útil es otra: en la rentabilidad energía renovable vs inmobiliario, ¿qué dice el número cuando igualamos costes, horizonte, liquidez y riesgos? Ahí empieza una comparación patrimonial útil.
La rentabilidad del inmobiliario, en números
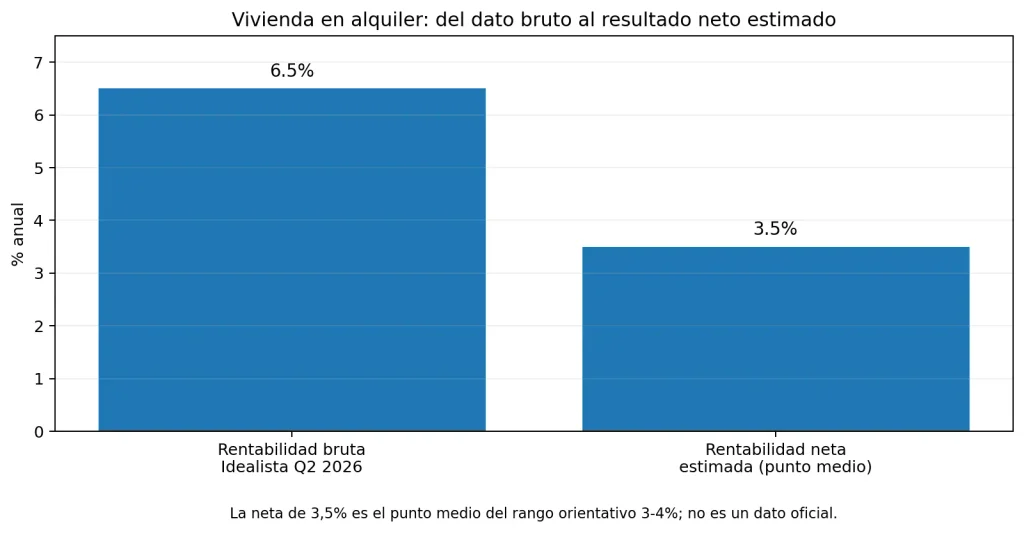
La vivienda en alquiler rindió un 6,5% bruto en el segundo trimestre de 2026 según Idealista. Después de gastos, impuestos, periodos sin inquilino y gestión, una estimación razonable puede situar la rentabilidad neta alrededor del 3-4% o menos, según el inmueble y el propietario.
Idealista calcula la rentabilidad bruta relacionando precios ofertados de venta y alquiler. En el segundo trimestre de 2026, la media nacional fue del 6,5%, frente al 7,2% un año antes. Son datos históricos, no una garantía de resultados futuros. La dispersión fue amplia: Jaén 7,4%, Murcia 7,3%, Zamora 7,2% y San Sebastián 3,4%.
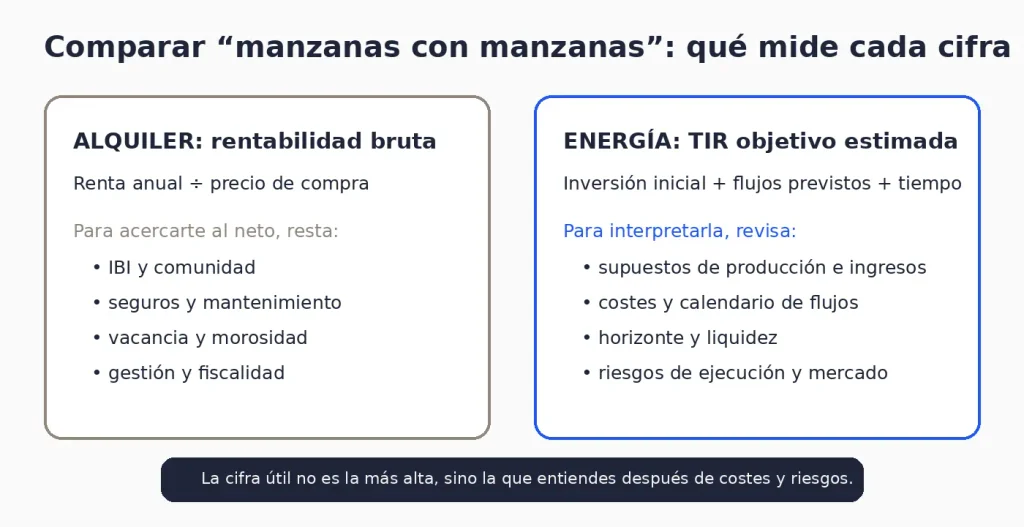
La rentabilidad bruta es la renta anual dividida entre el precio de compra. La neta descuenta IBI, comunidad, seguros, mantenimiento, vacancia, posibles impagos, gestión y fiscalidad. Por eso el 3-4% usado aquí es una estimación orientativa para mostrar la brecha, no una cifra oficial.
Si quieres ver el desglose completo de esa diferencia, en la rentabilidad real del alquiler en España analizamos por qué el dato bruto puede ofrecer una imagen demasiado optimista cuando se toma de forma aislada.
Además, el contexto macro afecta al poder adquisitivo. El indicador adelantado del IPC del INE de julio de 2026 situó la inflación interanual en el 3,5%. No se puede restar de forma automática a una renta inmobiliaria, porque el alquiler puede actualizarse y el activo puede revalorizarse, pero sí recuerda que un retorno nominal debe leerse en términos reales.
Aviso de riesgo: los datos de Idealista son históricos y la rentabilidad neta depende de cada inmueble, financiación, costes, fiscalidad y ocupación. Rentabilidades pasadas no garantizan resultados futuros.
La rentabilidad objetivo de la infraestructura energética
La TIR objetivo de plataforma de Crowmie se sitúa en el 9,5%-12% estimado anual. Es una proyección financiera sujeta a los supuestos y riesgos de cada operación, no un resultado asegurado. La TIR de un proyecto concreto puede ser distinta.
La TIR, o tasa interna de retorno, resume en una tasa anual los flujos previstos y el momento en que se producen. En un proyecto energético incorpora capital inicial, ingresos esperados, costes de operación y calendario de cobros. No es una simple división entre ingreso anual y precio de compra.
En la infraestructura fotovoltaica, buena parte de la visibilidad de ingresos puede apoyarse en un PPA, un contrato de compraventa de energía que fija las condiciones de venta a largo plazo. La ejecución puede estructurarse mediante un EPC, que ordena ingeniería, suministro y construcción, y la operación mediante un O&M, que define mantenimiento y disponibilidad. Estos contratos reducen incertidumbres concretas, pero no eliminan el riesgo.
Puedes profundizar en los riesgos de los contratos PPA, EPC y O&M para entender qué protege cada capa y qué queda fuera.
Cuando hablamos de una TIR objetivo de plataforma del 9,5%-12% estimada anual, nos referimos a un rango objetivo agregado. Un proyecto concreto puede tener otra TIR, otro calendario y otros riesgos. La rentabilidad final puede desviarse de la expectativa.
Aviso de riesgo: la TIR es una estimación, no un resultado asegurado. Rentabilidades pasadas no garantizan rentabilidades futuras y existe riesgo de pérdida parcial o total del capital.
Comparando manzanas con manzanas: qué mide cada cifra
Comparar un 6,5% bruto de alquiler con una TIR objetivo estimada del 9,5%-12% no es comparar la misma magnitud. Para igualar el terreno hay que entender qué mide cada porcentaje, qué costes incorpora, durante cuánto tiempo y qué riesgos quedan fuera.
La rentabilidad bruta del alquiler es una fotografía anual: relaciona renta y precio de adquisición, pero no incorpora todos los gastos ni la evolución futura. La TIR toma varios flujos de caja a lo largo del tiempo y los expresa como una tasa anual equivalente. Son métricas construidas de forma distinta.
La comparación exige disciplina. En inmobiliario conviene bajar de bruta a neta y considerar financiación, costes, vacancia y fiscalidad. En energía hay que revisar producción, precio de venta, OPEX, calendario y contraparte. En ambos casos cuenta la liquidez: la facilidad para convertir la inversión en efectivo sin esperar demasiado ni aceptar un descuento relevante.
Como Head of Finance, mi regla es sencilla: no comparo dos porcentajes hasta saber qué incluye cada uno. Primero igualo horizonte, costes y flujos; después miro el retorno. Una cifra mayor puede parecer mejor simplemente porque mide otra cosa.
También importa recordar qué son los activos reales: bienes físicos con motores económicos diferentes. La vivienda depende del alquiler, la localización, la financiación y el mercado inmobiliario. La infraestructura energética depende de construir, producir, vender energía y cobrar según lo previsto. Su correlación, es decir, cuánto se mueven por los mismos factores, tampoco es idéntica.
| Criterio | Vivienda en alquiler | Infraestructura energética |
|---|---|---|
| Rentabilidad publicada | 6,5% bruta Q2 2026 (histórica, Idealista). | TIR objetivo de plataforma 9,5%-12% estimada anual. |
| Resultado más cercano al inversor | Neta estimada ~3-4% o menos según costes y fiscalidad. | TIR realizada solo se conoce con los flujos efectivos; puede desviarse del objetivo. |
| Barrera de entrada | Precio del inmueble y, normalmente, financiación adicional. | Desde 10.000€ en Crowmie. |
| Liquidez | Venta del inmueble, con plazo y costes de transacción. | Horizonte del proyecto y mecanismos de salida sujetos a condiciones y contraparte. |
| Gestión | Inquilino, incidencias, mantenimiento, cobros y fiscalidad. | Gestión técnica y operativa profesional del activo. |
| Riesgos clave | Vacancia, morosidad, regulación, mercado local, financiación e iliquidez. | Ejecución, producción, mercado eléctrico, contraparte e iliquidez. |
Las cifras de rentabilidad de la tabla no son directamente equivalentes entre sí; el orden es de contexto y no constituye una recomendación personalizada.
Los riesgos que cada uno no cuenta en la cifra principal
Ninguna de las dos cifras incorpora por sí sola todo el riesgo. La vivienda y la infraestructura energética son activos reales, pero fallan de formas distintas. Entender esa diferencia importa tanto como comparar el porcentaje.
En inmobiliario, la rentabilidad depende del inquilino, la ocupación y los costes. Hay riesgo de morosidad, mantenimiento extraordinario y cambios regulatorios, por ejemplo, en zonas tensionadas. Vender puede llevar meses y exige costes de transacción. La familiaridad del ladrillo no elimina esos riesgos.
En infraestructura energética, el riesgo empieza antes de producir: retrasos de obra, conexión o desviaciones de CAPEX. Después, la producción puede diferir de la estimada, el mercado eléctrico cambiar y la contraparte deteriorarse. Los contratos asignan parte de esos riesgos, pero no los eliminan.
La iliquidez también existe en ambos. En vivienda, porque vender requiere encontrar comprador y cerrar una operación compleja. En infraestructura privada, porque el capital está ligado al ciclo del proyecto y una salida anticipada depende del mecanismo disponible y de que exista contraparte. Por eso, el horizonte medio-largo no es un detalle: forma parte del riesgo.
Aviso de riesgo: ninguno de los dos activos garantiza rentabilidad ni conservación del capital. La comparación debe valorar riesgo, liquidez, horizonte y concentración, no solo el porcentaje publicado.
Qué pesa más según el capital y el horizonte
El resultado cambia según cuánto capital tienes, cuánto tiempo puedes mantenerlo invertido y qué grado de concentración aceptas. Un piso y una participación en infraestructura energética pueden cumplir funciones distintas dentro de una misma estrategia patrimonial.
La barrera de entrada es estructural. Para comprar vivienda necesitas cubrir el precio completo con capital, deuda o ambos. La financiación bancaria es una ventaja histórica del inmobiliario porque permite apalancar la compra, pero también añade cuotas, tipos de interés y riesgo si la renta no cubre lo previsto.
En Crowmie, el acceso a infraestructura energética parte desde 10.000€. El fraccionamiento evita tener que comprar una planta entera y puede facilitar repartir el capital entre varias posiciones. Eso mejora la capacidad de diversificar y evita que toda la cartera dependa de un único inmueble o proyecto.
El horizonte también cambia la lectura. Una vivienda puede mantenerse décadas y, aunque exista un mercado de compraventa profundo, salir rápido no siempre es sencillo. Los proyectos energéticos se diseñan con una vida económica y contractual determinada. Antes de entrar conviene saber durante cuánto tiempo esperas mantener la inversión y qué salida existe si tus necesidades cambian.
No hay una asignación universal. Este contenido es educativo y no sustituye un análisis personalizado de tu liquidez, fiscalidad, patrimonio y tolerancia al riesgo.
Qué dice el número, sin declarar un ganador absoluto
Con los datos utilizados en esta comparación, la infraestructura energética parte con una rentabilidad objetivo estimada mayor y una barrera de entrada menor. El inmobiliario conserva ventajas claras en familiaridad, acceso a financiación y profundidad de su mercado de compraventa. Ninguno gana en todos los criterios.
Si miras solo el dato publicado, 6,5% bruto frente a 9,5%-12% de TIR objetivo estimada parece una comparación sencilla. No lo es. La cifra inmobiliaria necesita bajar a neto y la energética necesita cumplir sus hipótesis. Una es histórica y bruta; la otra, esperada y modelizada.
Aun así, sí hay una señal útil: para un particular que busca acceso a infraestructura real sin inmovilizar el capital necesario para comprar un inmueble completo, la energía puede ofrecer un binomio diferente de rentabilidad potencial, diversificación y gestión profesional. Eso no significa que sustituya al inmobiliario ni que sea adecuada para todo el mundo.
Si quieres analizar cómo funciona esta clase de activo y valorar si encaja con tu horizonte, puedes solicitar una sesión inicial con Crowmie. El acceso parte desde 10.000€ y la TIR objetivo de plataforma se sitúa en el 9,5%-12% estimado anual. Un proyecto concreto puede diferir y el resultado final puede desviarse.
Aviso de riesgo: la TIR objetivo es una estimación, no una garantía. Rentabilidades pasadas no garantizan resultados futuros y toda inversión conlleva riesgo de pérdida parcial o total del capital.
Preguntas frecuentes sobre energía renovable e inmobiliario como inversión
¿Qué rinde más, invertir en energía renovable o en inmobiliario?
No hay una respuesta universal. Idealista situó la vivienda en alquiler en un 6,5% bruto en el segundo trimestre de 2026, mientras Crowmie comunica una TIR objetivo de plataforma del 9,5%-12% estimada anual. No son métricas idénticas y ambas implican riesgo. Rentabilidades pasadas no garantizan resultados futuros.
¿Cuál es la rentabilidad estimada de invertir en infraestructura energética?
En Crowmie, la TIR objetivo de plataforma es del 9,5%-12% estimado anual. Es una proyección, no un resultado asegurado, y cada proyecto puede diferir. El resultado depende de producción, costes, contratos, mercado y ejecución. Existe riesgo de pérdida parcial o total del capital.
¿Qué riesgos tiene invertir en energía renovable frente al inmobiliario?
La infraestructura energética asume riesgos de ejecución, producción, mercado eléctrico, contraparte e iliquidez. El inmobiliario tiene vacancia, morosidad, mantenimiento, regulación, financiación e iliquidez. Ambos son activos reales, pero los riesgos se materializan de forma distinta.
¿Cuánto capital necesito para cada opción?
Comprar una vivienda exige cubrir el precio del inmueble con capital propio, financiación o ambos. En Crowmie, el acceso a infraestructura energética parte desde 10.000€. Un ticket menor no elimina el riesgo ni implica que la inversión encaje en cualquier patrimonio.
¿Son la vivienda y la infraestructura energética activos reales?
Sí. Ambos están respaldados por bienes físicos ligados a la economía real. La vivienda genera valor por uso y alquiler; una planta energética, por producir y vender energía. Cambian el modelo de ingresos, la gestión, la liquidez, la concentración y los riesgos.
La comparación no termina en un 6,5% frente a un 9,5%-12%. Son activos reales con modelos de ingreso, gestión y riesgo distintos. Los datos favorecen a la energía en rentabilidad objetivo estimada y barrera de entrada, mientras el inmobiliario conserva familiaridad y financiación bancaria. La clave es entender qué cifra miras y qué riesgo asumes.
Si quieres conocer el modelo con más detalle, puedes solicitar una sesión inicial. En Crowmie puedes acceder desde 10.000€ y obtener una TIR objetivo de plataforma del 9,5%-12% estimada anual. No es una garantía y cada proyecto puede diferir. Existe riesgo de pérdida parcial o total del capital.