
En resumen: invertir en vivienda para alquilar rinde de media un 6,5% bruto en España en el segundo trimestre de 2026, frente al 7,2% de un año antes. Tras costes, la rentabilidad neta puede quedar en torno al 3-4% o menos según el caso, por debajo de una inflación que en agosto marcó el 4,3%. A ello se suman barrera de entrada, iliquidez, concentración, gestión y riesgo regulatorio. Existen cinco alternativas con otro binomio rentabilidad-riesgo: fondos indexados, crowdfunding inmobiliario, infraestructura energética, SOCIMIs o REITs cotizados y renta fija. Ninguna es la mejor en abstracto y todas pueden generar pérdidas.
La rentabilidad bruta de comprar vivienda para alquilar en España cayó al 6,5% en el segundo trimestre de 2026, frente al 7,2% de un año antes, según los datos de rentabilidad de la vivienda de Idealista del segundo trimestre de 2026. La palabra que importa es bruta: ese porcentaje se calcula antes de restar impuestos, comunidad, seguros, mantenimiento, periodos sin inquilino, posibles impagos y el coste de gestionar el activo. Son datos históricos de mercado y no garantizan rentabilidades futuras.
Ese matiz cambia la conversación. Invertir en vivienda no es una mala decisión por definición. El problema aparece cuando se sigue tratando como la mejor opción automática sin comparar el resultado neto, el capital inmovilizado, la liquidez y el tiempo de gestión. En mis conversaciones con inversores, esa certeza ya no aparece tan intacta: cada vez más personas comparan capital de entrada, gestión, liquidez y concentración antes de decidir.
Esta guía analiza el ladrillo como inversión y repasa las cinco alternativas más accesibles, explicadas por lo que pueden aportar y por lo que puede salir mal. Es contenido educativo y no constituye asesoramiento financiero personalizado ni una recomendación de vender o comprar un activo concreto.
¿Merece la pena invertir en vivienda en 2026?
Depende de con qué la compares. La vivienda sigue generando rentas y puede revalorizarse, pero su rentabilidad neta ha bajado y exige mucho capital, poca liquidez y gestión. Como mejor inversión por defecto para el particular, ya no es una conclusión automática.
Comprar vivienda para invertir combina tres ideas intuitivas: activo tangible, alquiler mensual y posible revalorización. Esa lógica sigue vigente. Lo que ha cambiado es el coste de entrada y la distancia entre la rentabilidad publicada y la que finalmente conserva el propietario.
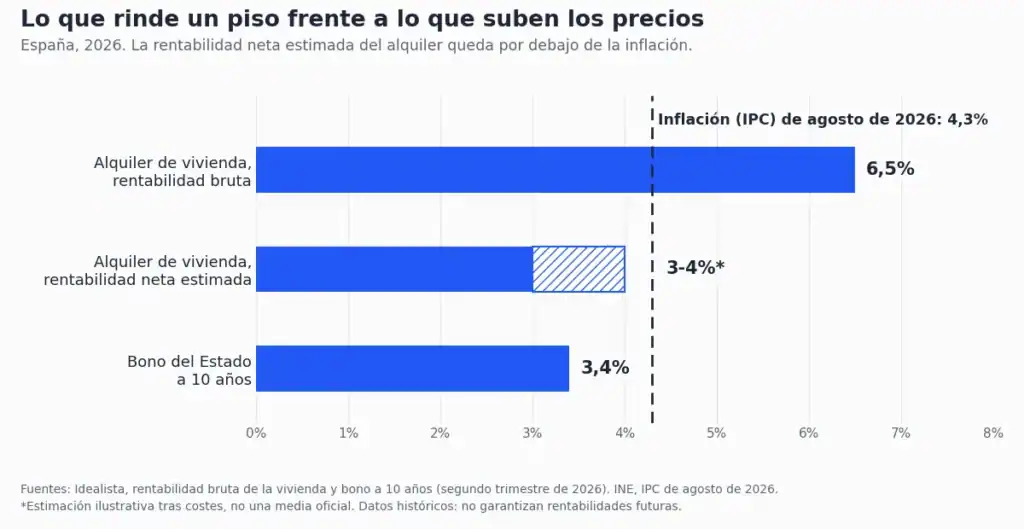
Idealista sitúa la rentabilidad bruta media de la vivienda en el 6,5% en el segundo trimestre de 2026, siete décimas menos que un año antes. A la vez, el Índice de Precios de Consumo de agosto de 2026 publicado por el INE situó la inflación anual en el 4,3%, la tasa más alta desde febrero de 2023. La comparación no implica restar ambos porcentajes de forma directa, pero sí obliga a pensar en poder adquisitivo: si la renta neta del piso crece menos que los precios, el propietario pierde capacidad de compra aunque cobre cada mes. Son datos históricos, no garantías de rentabilidad futura.
Por eso, ante «¿es buen momento para invertir en vivienda?» o «¿merece la pena invertir en vivienda?», no hay un sí o no universal. Hay que mirar precio de compra, renta neta, financiación, zona, horizonte y coste de oportunidad.
La trampa del 6,5%: rentabilidad bruta no es rentabilidad neta
El 6,5% que se publica es rentabilidad bruta. Lo que acaba en tu bolsillo es la rentabilidad neta, y entre ambas hay gastos, periodos sin ingreso, fiscalidad y tiempo de gestión. No existe una rentabilidad neta oficial única porque cada inmueble y cada propietario tienen costes diferentes.
La rentabilidad bruta compara el alquiler anual con el precio de compra. Sirve para ordenar oportunidades, pero no representa el flujo final. La rentabilidad neta intenta medir lo que queda después de los costes necesarios para mantener y explotar el inmueble.
Ahí entran IBI, comunidad, seguro, reparaciones, derramas, mantenimiento, vacancia, morosidad y fiscalidad. La vacancia son los meses en los que el piso está vacío y no genera renta. Si delegas la gestión, pagas honorarios. Si no la delegas, el coste aparece en forma de tiempo. Una hipoteca añade además el coste financiero.
Por eso un 6,5% bruto puede transformarse en una horquilla neta cercana al 3-4% o inferior. Es una estimación ilustrativa, no una media oficial, y depende del inmueble, la financiación, la fiscalidad, la ocupación y los gastos reales. Rentabilidades pasadas no garantizan resultados futuros.
Antes de invertir en vivienda para alquilar, calcula el rendimiento después de costes y compáralo con el capital total inmovilizado. Ese es el número que debe competir contra las alternativas que vemos más abajo.
Dentro del propio ladrillo, la vivienda es de lo menos rentable
Si comparas productos inmobiliarios, la vivienda no lidera la rentabilidad bruta. En el segundo trimestre de 2026, Idealista situó oficinas en el 10,9%, locales en el 9,9%, vivienda en el 6,5% y garajes en el 6%.
El mismo estudio de Idealista sitúa oficinas en el 10,9% bruto y locales en el 9,9%, por delante de la vivienda (6,5%) y los garajes (6%). Son porcentajes calculados con precios ofertados de venta y alquiler, no rentabilidades netas realizadas ni garantías de resultados futuros.
La dispersión geográfica también es amplia. Jaén alcanzó el 7,4%, Murcia el 7,3% y Zamora el 7,2%, mientras San Sebastián se quedó en el 3,4%. Madrid marcó un 4,7% y Barcelona un 5,2%. No existe una única rentabilidad inmobiliaria: depende de ciudad, precio, alquiler y costes.
El particular tampoco compra siempre donde el modelo financiero es óptimo. Suele hacerlo donde conoce el mercado o puede financiarse, lo que puede reducir errores operativos, pero aumenta la concentración geográfica.
Una ciudad con mayor renta bruta tampoco es automáticamente mejor: puede tener menor revalorización, más vacancia o un mercado menos líquido. El dato sirve para comparar, no para sustituir el análisis de cada operación.
Los costes ocultos que no aparecen en el anuncio
El coste de invertir en vivienda no es solo el precio. También inmovilizas capital, concentras riesgo en un único activo y asumes una gestión que consume tiempo. La renta puede ser mensual, pero el activo no es líquido ni totalmente pasivo.
La primera barrera es el capital: necesitas el precio de una vivienda o capacidad de endeudamiento, además de gastos de compra y mantenimiento. Esa tangibilidad no reduce por sí sola el riesgo de concentración.
La segunda es la iliquidez. Vender una vivienda exige encontrar comprador, negociar y formalizar la operación. Si necesitas recuperar capital en una fecha concreta, el plazo y el precio de salida pueden no coincidir con tu plan.
Los grandes patrimonios no siempre venden un activo cuando necesitan caja. Esta guía explica cómo obtienen liquidez los grandes patrimonios sin vender su activo. No es una estrategia trasladable automáticamente a cualquier particular, pero ayuda a entender que la liquidez debe diseñarse antes de invertir.
La tercera barrera es la gestión. Seleccionar inquilino, resolver averías, coordinar reparaciones, revisar seguros y gestionar impagos no es renta pasiva en sentido estricto. Puedes externalizarlo, pero entonces pagas por el servicio.
La perspectiva de Javier Echarri, Business Development & Partnerships: «Cuando hablamos con inversores que vienen del inmobiliario, suelen seguir valorando los activos reales. Lo que buscan es menos concentración, menos gestión de inquilinos y más claridad sobre cómo se genera el flujo. El problema no suele ser el ladrillo, sino todo lo que exige alrededor».
Riesgo regulatorio: el marco ya no juega siempre a favor
El alquiler también depende de reglas que pueden cambiar. En zonas de mercado residencial tensionado existen límites y referencias específicas para determinados contratos, y en 2026 se añadieron medidas temporales sobre actualización de rentas. Para el inversor, eso introduce incertidumbre sobre el crecimiento futuro del ingreso.
Una zona de mercado residencial tensionado es un ámbito declarado por la administración competente cuando concurren problemas de acceso y asequibilidad. Esa declaración activa medidas específicas previstas en la Ley 12/2023 y en la normativa de arrendamientos.
El BOE publica la resolución con las zonas de mercado residencial tensionado declaradas y recoge la posible aplicación del sistema estatal de índices de referencia a determinados nuevos contratos. No es una prohibición general de subir alquileres, sino un marco con reglas específicas para ciertos supuestos.
Además, el Real Decreto-ley 8/2026 limitó temporalmente al 2% determinadas actualizaciones anuales de renta hasta finales de 2027. Su aplicación depende del contrato y de las condiciones legales. Para un inversor, cualquier cambio de este tipo altera las hipótesis de ingresos futuros.
No es un juicio político. Una política de vivienda puede perseguir objetivos sociales y, al mismo tiempo, cambiar el retorno esperado del propietario. Para el inversor, eso es riesgo regulatorio: la posibilidad de que las reglas modifiquen ingresos, costes o capacidad de decisión.
Alternativas a invertir en vivienda: 5 opciones con otro binomio rentabilidad-riesgo
Si buscas alternativas a comprar vivienda como inversión, hay cinco caminos accesibles: fondos indexados, crowdfunding inmobiliario, infraestructura energética, SOCIMIs o REITs cotizados y renta fija. Cada uno cambia la fuente del retorno, el riesgo, la liquidez y el capital de entrada. Ninguno es el mejor en abstracto.
Muchas listas de alternativas a la inversión inmobiliaria acumulan nombres y esconden el mecanismo. Aquí va cada opción con qué compras realmente, qué puede aportar y qué puede salir mal. Si lo que buscas en el piso es tangibilidad, conviene tener clara la idea de activo real: un bien físico que presta un servicio económico. Una vivienda lo es, y también una planta fotovoltaica o un sistema de baterías. Lo explicamos a fondo en la guía sobre qué son los activos reales.
Fondos indexados
Un fondo indexado es una cesta que intenta reproducir un índice de mercado, reuniendo muchas acciones o bonos según unas reglas en lugar de elegir cada posición. La guía de la SEC para inversores sobre los fondos indexados recuerda que pueden replicar el índice completo o una muestra de sus componentes.
Su rentabilidad puede ser media o media-alta a largo plazo cuando siguen renta variable amplia, pero es variable y puede ser negativa. El riesgo central es de mercado: si cae la bolsa que replican, la cesta también cae. Un índice aparentemente amplio puede además concentrar mucho peso en pocos países, sectores o compañías. La liquidez suele ser alta y la entrada, baja o flexible. Encaja en quien acepta volatilidad y tiene un horizonte largo. Si dudas entre esta vía y la financiación de proyectos, comparamos el crowdfunding de inversión frente a los fondos indexados.
Crowdfunding inmobiliario
Permite participar de forma fraccionada en proyectos concretos sin comprar ni gestionar un piso completo. El dinero puede destinarse a construir, rehabilitar, alquilar o vender un activo, según el modelo. No eliges inquilino ni coordinas averías, pero sigues expuesto a la ejecución del proyecto y a las decisiones del promotor.
La rentabilidad suele presentarse como media o media-alta, aunque cambia con la deuda, el plazo, el coste de obra y la venta, y los objetivos no garantizan el resultado. Importa distinguir si participas mediante préstamo o mediante capital, porque cambia tu posición si el proyecto se desvía. Los riesgos más visibles son retrasos, sobrecostes, menor precio de salida e impago. La liquidez suele ser baja: recuperar el dinero depende del calendario del proyecto. Nuestra comparativa de plataformas de crowdfunding inmobiliario amplía modelos y diferencias.
Infraestructura energética
Aquí el activo produce o almacena energía: una planta fotovoltaica, una batería o una instalación de autoconsumo. Los ingresos se apoyan en contratos de venta de energía, fórmulas de precio u operación de mercado, no en un inquilino. Eso elimina la gestión del alquiler, pero introduce otros riesgos: construcción, conexión a la red, producción, contraparte, mercado eléctrico y mantenimiento.
En Crowmie, firma de inversión especializada en activos de infraestructura energética, se accede a proyectos fotovoltaicos y de almacenamiento desde 10.000€, con una TIR objetivo de plataforma del 9,5%-12% anual estimado. La TIR, o tasa interna de retorno, convierte los flujos previstos y su calendario en un porcentaje anualizado. Es un objetivo de plataforma, no la TIR de cada proyecto ni una garantía. Rentabilidades pasadas no garantizan rentabilidades futuras y existe riesgo de pérdida parcial o total del capital.
La liquidez es limitada: salir antes depende de los mecanismos previstos y de que exista contrapartida, sin precio ni plazo asegurados. Antes de entrar, revisa quién compra la energía, quién construye, quién opera y qué garantías contractuales existen. Si quieres ver todas las vías, desde la bolsa hasta los bonos verdes, lo explicamos en la guía para invertir en energías renovables.
SOCIMIs y REITs cotizados
Una SOCIMI es una sociedad anónima cotizada de inversión en el mercado inmobiliario, regulada en España por la Ley 11/2009 de las SOCIMI. REIT es la denominación internacional de estructuras parecidas. Compras acciones de una sociedad que posee o financia inmuebles, no una fracción de cada edificio. Como resume la explicación de la SEC sobre los REIT, permiten participar en grandes activos que generan rentas sin comprarlos directamente.
La rentabilidad es media y variable, y puede venir de dividendos y de la evolución de la cotización. El precio reacciona a la bolsa, a los tipos de interés, a la deuda y a la ocupación, y puede separarse durante un tiempo del valor de los inmuebles. La liquidez suele ser alta en mercado activo y la entrada puede reducirse al precio de una acción. Encaja en quien quiere exposición inmobiliaria diversificada y acepta ver oscilar su posición a diario.
Renta fija: letras del Tesoro y bonos
Una letra o un bono es deuda: prestas dinero a un Estado o una empresa a cambio de unas condiciones de devolución. Las letras son de corto plazo y los bonos alargan el vencimiento. La información oficial del Tesoro sobre las Letras del Tesoro explica su emisión al descuento y su negociación en mercado secundario. Como referencia, Idealista compara la rentabilidad de la vivienda con el 3,4% del bono del Estado a diez años.
Su rentabilidad esperada es baja o media frente a activos con más riesgo, y no está asegurada si vendes antes del vencimiento. Existen riesgo de crédito, de inflación y de tipos, porque el precio del bono cae cuando suben los tipos. Encaja en quien prioriza previsibilidad, acepta un retorno menor y ajusta el vencimiento a cuándo necesitará el dinero.
| Opción | Rentabilidad orientativa | Riesgo principal | Liquidez | Entrada | Gestión |
|---|---|---|---|---|---|
| Vivienda para alquilar | 6,5% bruta media (Idealista, segundo trimestre de 2026). La neta depende de costes. | Vacancia, morosidad, regulación, concentración y precio de venta. | Baja: vender lleva tiempo y costes. | Precio del inmueble, gastos de compra y, a menudo, financiación. | Alta: inquilino, mantenimiento, seguros y reparaciones. |
| Fondos indexados | Media-alta a largo plazo, variable, puede ser negativa. | Mercado, concentración del índice, divisa y costes. | Alta, según vehículo y mercado. | Baja o flexible según fondo e intermediario. | Mínima. |
| Crowdfunding inmobiliario | Media o media-alta según proyecto, no asegurada. | Proyecto, promotor, sobrecostes, retrasos y venta. | Baja, ligada al calendario del proyecto. | Variable según plataforma y operación. | Baja: analizar cada proyecto. |
| Infraestructura energética | Crowmie: TIR objetivo de plataforma del 9,5%-12% anual estimado, no garantizada. | Ejecución, operación, contraparte, mercado eléctrico e iliquidez. | Limitada, sujeta a los mecanismos del proyecto. | Desde 10.000€ en Crowmie. | Delegada al gestor y a los contratistas. |
| SOCIMIs y REITs cotizados | Media y variable, por dividendos y cotización. | Bolsa, tipos, deuda y ciclo inmobiliario. | Alta durante la sesión, sin precio asegurado. | Precio de una acción más costes del intermediario. | Mínima. |
| Letras y bonos | Baja o media según emisor, plazo y tipos. | Emisor, tipos, inflación y duración. | Media-alta: vender antes puede generar pérdidas. | Variable según emisión y canal de compra. | Mínima. |
Comparativa educativa. Son vehículos con riesgos, plazos y estructuras distintas, así que las cifras de rentabilidad no son directamente comparables ni garantizan resultados futuros.
Para ver cómo encajan estas opciones en una cartera más amplia, puedes ampliar el mapa de inversiones alternativas.
Cómo decidir según tu caso
No hay una respuesta universal. La vivienda puede seguir encajando si tienes capital, conocimiento local, horizonte largo y disposición para gestionarla. Otra alternativa puede encajar mejor si priorizas menor barrera de entrada, liquidez, delegación operativa o reparto del riesgo.
Para decidir, empieza por cuatro preguntas. Primera: ¿cuánto capital puedes inmovilizar sin comprometer tu liquidez? Segunda: ¿qué horizonte real tienes? Tercera: ¿cuánto tiempo quieres dedicar a la gestión? Cuarta: ¿qué porcentaje de tu patrimonio quedaría concentrado en una sola operación?
Un piso puede tener sentido si conoces la zona, compras bien, controlas costes y quieres gestionar el activo. El error está en asumir que, por ser tangible y conocido, es automáticamente más rentable o menos arriesgado que cualquier alternativa.
Tampoco hay una alternativa ganadora. Un fondo indexado aporta diversificación y liquidez, la renta fija da previsibilidad, una SOCIMI mantiene la exposición inmobiliaria en bolsa y la infraestructura energética ofrece un activo real productivo con horizonte medio-largo. Dos personas con el mismo capital pueden necesitar soluciones muy distintas, y comparar escenarios desfavorables, comisiones, fiscalidad y plazo de recuperación aporta más que ordenar las opciones por una sola cifra.
| Pregunta que debes responder | Qué estás midiendo realmente |
|---|---|
| ¿Cuánto capital puedo inmovilizar? | Barrera de entrada y concentración. |
| ¿Cuándo puedo necesitar el dinero? | Liquidez y horizonte. |
| ¿Cuánta gestión quiero asumir? | Coste de tiempo y complejidad operativa. |
| ¿De qué depende el ingreso? | Riesgo de contraparte, mercado y contratos. |
| ¿Qué parte de mi patrimonio ocupa? | Diversificación y capacidad de absorber pérdidas. |
Marco de decisión general. No sustituye asesoramiento financiero, jurídico o fiscal personalizado.
Preguntas más frecuentes sobre invertir o no en vivienda
La vivienda sigue siendo una inversión posible, pero en 2026 conviene separar rentabilidad bruta y neta, medir la liquidez y comparar el capital y el tiempo que exige con otras alternativas.
¿Merece la pena invertir en vivienda para alquilar en 2026?
Puede merecer la pena si compras bien, controlas gastos y aceptas gestión e iliquidez. Idealista situó la rentabilidad bruta media en el 6,5% en el segundo trimestre de 2026, frente al 7,2% un año antes. Es un dato bruto histórico y no garantiza una rentabilidad futura.
¿Cuál es la rentabilidad real, neta, del alquiler?
No existe una cifra oficial única. Del rendimiento bruto debes restar IBI, comunidad, seguros, mantenimiento, vacancia, morosidad, fiscalidad, financiación y gestión. Como referencia pedagógica, un 6,5% bruto puede quedar alrededor del 3-4% o menos según el caso. Es una estimación, no una media oficial.
¿Es buen momento para comprar vivienda como inversión?
Depende del precio, la ciudad, la renta neta, la financiación y tu horizonte. En el segundo trimestre de 2026 la rentabilidad bruta media bajó al 6,5%, pero varió desde el 7,4% de Jaén hasta el 3,4% de San Sebastián. El mercado local y los costes concretos son decisivos.
¿Por qué ya no es tan rentable invertir en vivienda?
Porque el precio de entrada es alto y la rentabilidad publicada suele ser bruta. Gastos, vacancia, morosidad, fiscalidad, gestión e iliquidez reducen el retorno efectivo, y el marco regulatorio también puede cambiar. Eso no convierte al ladrillo en una mala inversión, pero obliga a compararlo con otras opciones.
¿Qué alternativas hay a invertir en vivienda?
Las más accesibles son fondos indexados, crowdfunding inmobiliario, infraestructura energética, SOCIMIs o REITs cotizados y renta fija. Cambian la fuente del retorno, el riesgo, la liquidez, la gestión y el capital de entrada. Ninguna sustituye al piso de forma idéntica ni elimina la posibilidad de pérdida.
¿Se puede invertir en activos reales sin comprar una vivienda?
Sí. La infraestructura energética es un activo real porque existe físicamente y presta un servicio productivo, y también hay vehículos que agrupan inmuebles o infraestructuras. El acceso fraccionado evita comprar el activo completo, pero no suprime los riesgos de ejecución, mercado, contraparte, costes o iliquidez.
¿Qué alternativa a la vivienda ofrece más liquidez?
Los fondos indexados y las SOCIMIs o REITs cotizados suelen permitir una salida más rápida que un proyecto privado, siempre al precio disponible. Las letras y los bonos negociados también pueden venderse antes del vencimiento, con posible pérdida. Liquidez significa facilidad para vender, no certeza sobre el valor recuperado.
Invertir en vivienda sigue siendo válido para determinados perfiles. Lo que ya no es razonable es tratarla como la mejor opción por defecto sin calcular rendimiento neto, barrera de entrada, iliquidez, concentración, gestión y regulación. Las cinco alternativas no anuncian el final del ladrillo: amplían el mapa. Si quieres analizar con el equipo el papel que puede tener la infraestructura energética en tu cartera, puedes solicitar una sesión inicial con Crowmie. El acceso parte desde 10.000€ y la TIR objetivo de plataforma es del 9,5-12% anual estimado, no la de cada proyecto ni una promesa. Toda inversión conlleva riesgo de pérdida parcial o total del capital. Este contenido es educativo y no constituye asesoramiento personalizado.