En resumen: un fondo indexado replica un índice bursátil y tiende a moverse con el mercado. Un activo real, como una infraestructura energética, obtiene su valor de la economía física y responde a factores distintos, aunque tiene riesgos propios y menor liquidez. Frente a la inflación, ambos pueden ayudar por mecanismos diferentes. No son sustitutos, sino complementarios. Las rentabilidades pasadas no garantizan resultados futuros y toda inversión puede implicar pérdida parcial o total del capital.
Cada vez más inversores que ya cuentan con una cartera indexada se preguntan si necesitan algo más para proteger su patrimonio cuando suben los precios. La duda es lógica: un fondo global reparte el riesgo entre muchas empresas, pero sigue ligado al comportamiento de los mercados bursátiles y puede caer cuando estos corrigen.
Compararlo con un activo real no implica buscar un sustituto ni decidir cuál es mejor en términos absolutos. Significa entender de dónde procede el retorno, cómo responde cada opción a la inflación, qué correlación mantiene con la bolsa y qué liquidez exige. Solo así puede valorarse qué función cumple cada una dentro de una diversificación de cartera coherente.
Qué es un fondo indexado y cómo protege (o no) tu patrimonio
Un fondo indexado replica un índice. Su rentabilidad depende del comportamiento conjunto de los mercados que contiene: puede capturar su crecimiento a largo plazo, pero también cae cuando esos mercados retroceden.
Antes de comparar, conviene recordar los fondos indexados, que son vehículos de inversión colectiva diseñados para reproducir un índice, como el S&P 500 o un índice global. En lugar de escoger unas pocas empresas, el fondo mantiene una cesta definida por reglas. Esa amplitud facilita la diversificación de cartera, es decir, repartir el capital entre numerosas empresas, sectores o países para no depender de un único resultado.
Su protección patrimonial procede de participar en el crecimiento nominal de muchas compañías y de unos costes normalmente contenidos. Si ventas, beneficios y valor de mercado aumentan durante periodos largos, el índice puede trasladar parte de ese crecimiento al inversor. Menos costes dejan una mayor parte del retorno bruto dentro de la inversión.
Los datos históricos muestran el potencial y el límite. Según un estudio de S&P Dow Jones Indices, el S&P 500 obtuvo una rentabilidad total anualizada del 10,29%, con dividendos reinvertidos, en los veinte años terminados el 30 de abril de 2023, en dólares. El dato no anticipa otros periodos: las rentabilidades pasadas no garantizan resultados futuros y puede perderse parte o todo el capital.
La contrapartida es clara. Un fondo de renta variable no es un refugio anticíclico. Si la bolsa cae, su valor liquidativo, o valor por participación, también puede caer aunque contenga cientos o miles de posiciones. La diversificación reduce la dependencia de una empresa, pero no elimina el riesgo común del mercado. Eso no lo convierte en una mala herramienta: aporta amplitud, liquidez y costes contenidos, pero cumple una función distinta.
Qué es un activo real y por qué se comporta distinto
Un activo real tiene valor ligado a la economía física, como una infraestructura que presta un servicio. Su evolución no depende directamente de la cotización diaria de una acción, aunque sí de que el activo funcione, cobre y cumpla su plan.
Para ampliar la definición completa, puedes consultar qué son los activos reales y por qué una infraestructura puede ocupar un lugar distinto al inmobiliario dentro del patrimonio. La idea clave es que detrás existe una capacidad productiva o un bien físico que genera utilidad económica.
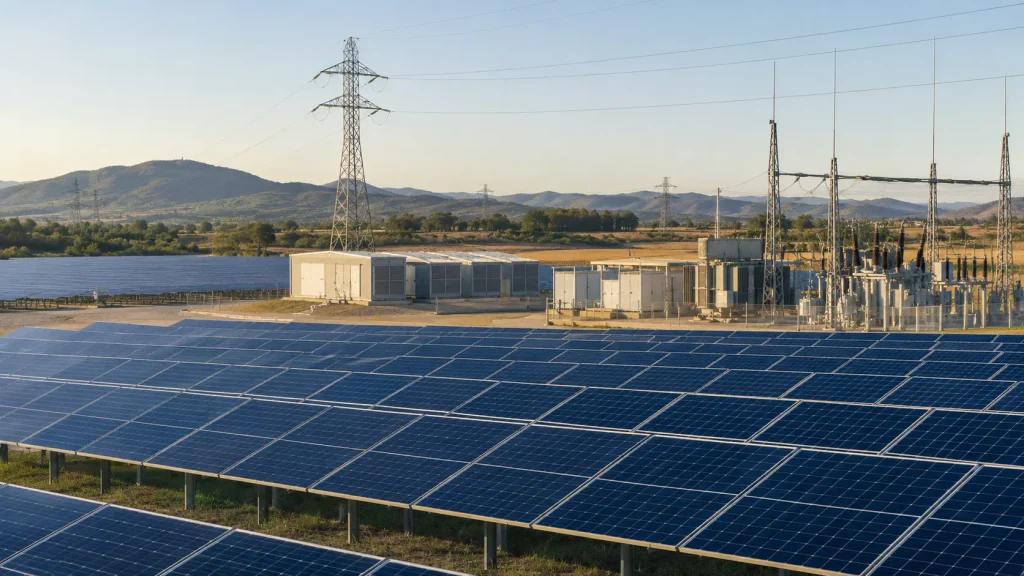
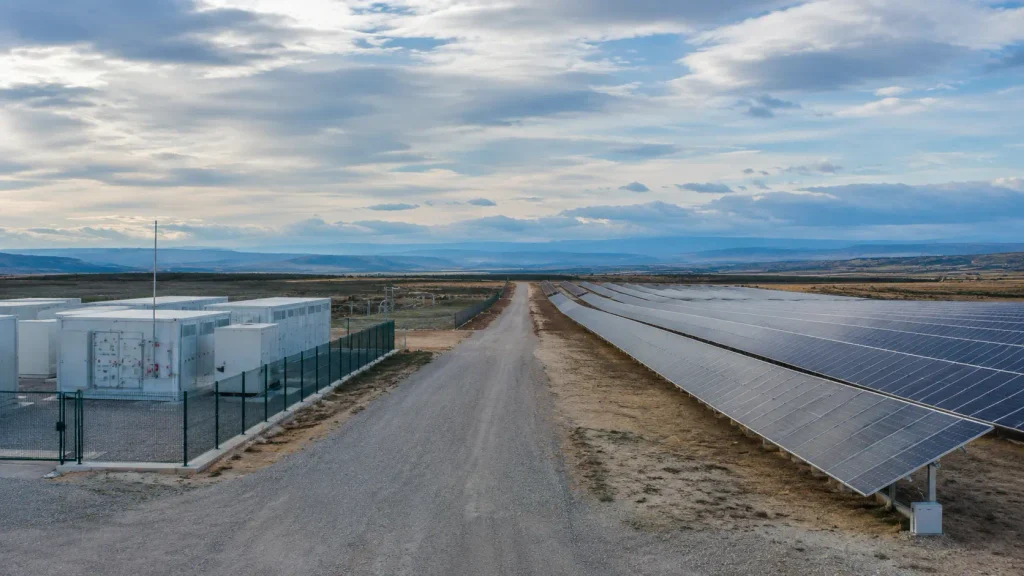
En infraestructura energética, la utilidad puede ser producir electricidad, poner potencia a disposición de la red o desplazar energía entre horas. Los ingresos esperados dependen de contratos, producción, disponibilidad técnica, precios de energía y solvencia de las contrapartes, es decir, quienes deben pagar o cumplir. No dependen del ánimo diario del mercado bursátil.
Un contrato PPA, siglas de Power Purchase Agreement, es un acuerdo de compraventa de energía que fija un precio o una fórmula durante un plazo. Cuando existe, puede dar visibilidad a una parte de los ingresos. Pero no convierte el retorno en seguro: siguen importando el diseño del contrato, el riesgo de impago, la producción, los costes y la ejecución del proyecto. Por eso conviene conocer los riesgos de la infraestructura energética antes de valorar su papel protector.
La comparación activo financiero vs activo real no equivale a bolsa arriesgada frente a infraestructura segura. Son riesgos distintos: un índice puede sufrir una corrección general; una instalación puede retrasarse, producir menos, afrontar sobrecostes o cobrar tarde. Proteger el patrimonio exige combinar riesgos que no dependan del mismo motor, no negar que existen.
Correlación con el mercado: la diferencia que más importa
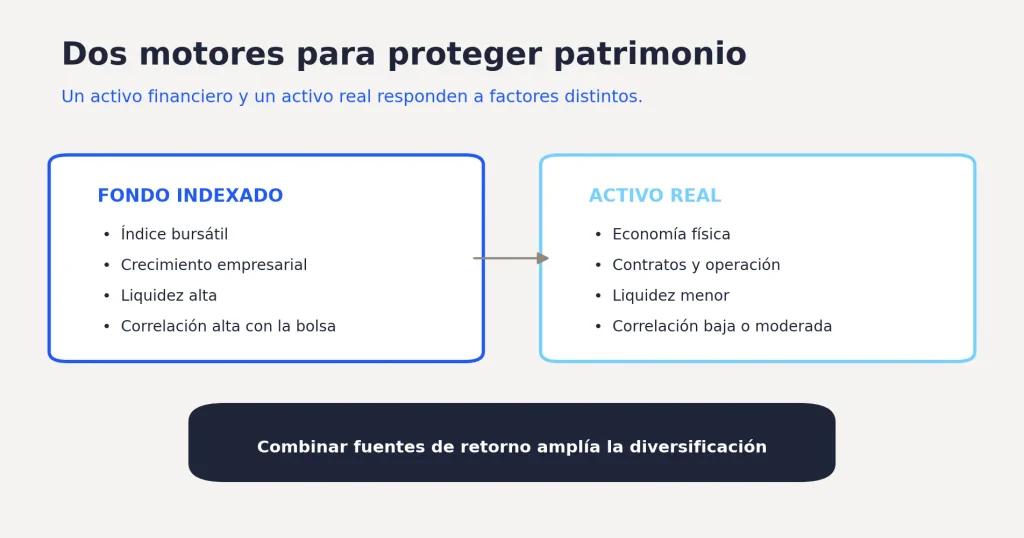
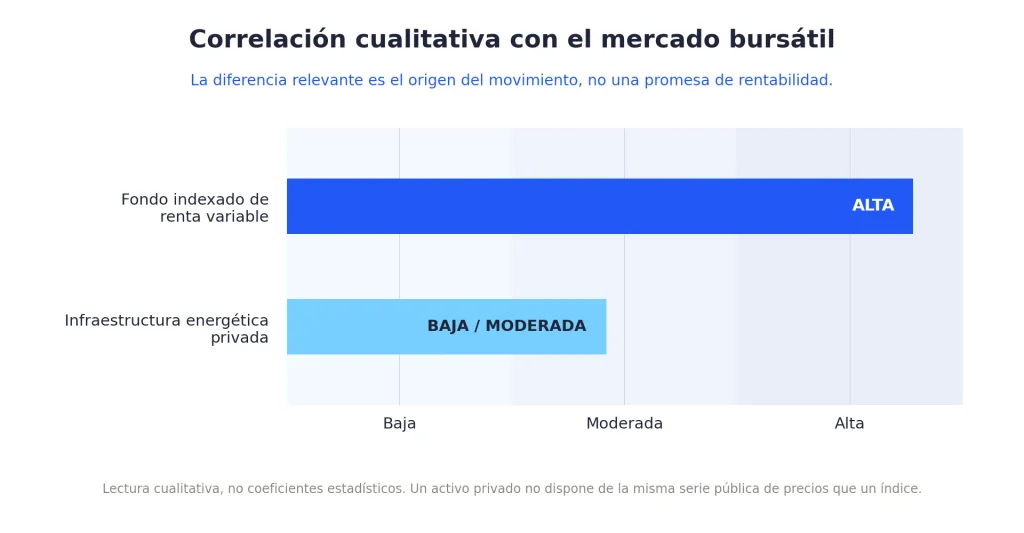
La baja correlación, o menor tendencia a moverse con la bolsa, es la principal razón para combinar fondos indexados y activos reales. No obliga a elegir uno: evita que todo el patrimonio responda al mismo movimiento del mercado.
La correlación mide hasta qué punto dos inversiones tienden a moverse en la misma dirección y al mismo tiempo. Una correlación alta significa que suelen subir y bajar juntas. Una correlación baja indica que sus movimientos guardan menos relación. No significa que una suba cuando la otra baja, ni que una esté protegida frente a cualquier pérdida.
Imagina que la bolsa cae un 20% por una revisión brusca de las expectativas de crecimiento. Un fondo que replica ese mercado reflejará gran parte de la caída. Una infraestructura energética no recibe una cotización pública cada segundo. Si sigue operativa, mantiene sus contratos y cobra según lo previsto, sus flujos pueden continuar sin reproducir automáticamente ese 20%. También puede deteriorarse por causas propias, como una avería, un impago o un cambio en los precios de energía.
Por eso hablamos de una correlación bursátil alta en el fondo indexado y baja o moderada en una inversión directa en infraestructura. La primera puede observarse con series públicas de precios. La segunda es una apreciación cualitativa: un activo privado no tiene la misma frecuencia de valoración que un índice y no debe presentarse como una cifra exacta comparable.
Aquí aparece la diversificación real: incorporar motores de rentabilidad diferentes. Un índice global diversifica empresas, países y sectores, pero sigue expuesto a tipos de interés, beneficios y valoración bursátil. Una infraestructura añade ejecución, operación, contratos y demanda física. Cambia el origen del retorno y también el riesgo.
La pregunta útil no es qué opción ganará el próximo año, sino qué parte del patrimonio depende del mismo episodio adverso. Reducir esa dependencia puede suavizar el conjunto, aunque no garantiza rentabilidad positiva ni evita pérdidas.
Frente a la inflación, cada uno protege de forma distinta
Un fondo indexado puede compensar la inflación mediante el crecimiento nominal de las empresas. Un activo real puede hacerlo mediante precios, contratos o ingresos vinculados a la economía física. Ninguno garantiza batirla.
La inflación reduce lo que puedes comprar con el mismo dinero. Por eso importa la rentabilidad real: el retorno tras descontar la subida de precios. Si una inversión rinde un 6% nominal con una inflación del 3,6%, aporta cerca de un 2,4% real; el cálculo exacto es ligeramente inferior.
El indicador adelantado del INE situó el IPC de julio de 2026 en el 3,5%. El dato definitivo del INE, publicado el 13 de agosto, lo elevó al 3,6%. Para proteger poder adquisitivo, el retorno neto debe compararse con la inflación efectiva del periodo, no con una cifra histórica elegida por comodidad.
En un fondo indexado de renta variable, la protección es indirecta. Las empresas pueden subir precios, aumentar ingresos y hacer crecer sus beneficios en términos nominales. A largo plazo, ese mecanismo puede trasladarse a sus valoraciones. A corto plazo, la inflación también puede elevar costes y tipos de interés, reducir márgenes y rebajar el precio que el mercado está dispuesto a pagar. El índice puede caer durante una fase inflacionaria.
En un activo real, la conexión puede ser más directa, pero depende del contrato. La indexación al IPC actualiza un precio o una renta según ese índice. Un contrato energético indexado puede trasladar parte de la inflación a los ingresos. Un PPA fijo y sin revisión ofrece visibilidad nominal, pero puede perder poder adquisitivo si suben los costes.
Los precios de la energía también pueden bajar mientras el IPC sube, o una instalación producir menos de lo esperado. Cobertura frente a la inflación no significa inmunidad, sino mecanismos capaces de defender el valor real bajo ciertos escenarios, sujetos a contratos, costes, plazos y riesgos.
Liquidez y horizonte: la otra cara de la moneda
En un fondo indexado puedes cursar una orden de reembolso en minutos y recibir el dinero dentro de los plazos del fondo. Una infraestructura privada no ofrece esa misma salida inmediata ni una valoración continua.
La liquidez es la facilidad para convertir una inversión en efectivo sin demora ni descuento relevante. En un fondo indexado abierto puede solicitarse el reembolso con rapidez, aunque la liquidación llegue después según las reglas del vehículo. Esa flexibilidad ayuda a reajustar la cartera o atender necesidades de caja.
La iliquidez describe lo contrario. Una participación en infraestructura no cotiza continuamente y su salida puede exigir comprador, una ventana de transmisión o esperar hasta un hito. La menor correlación con la bolsa suele venir con menor liquidez: es una condición que debe encajar con el horizonte del inversor.
Crowmie incorpora mecanismos internos de transmisión, pero una posible salida no equivale a un comprador garantizado ni a dinero inmediato. La decisión debe partir de capital no necesario a corto plazo y de una lectura clara de cada proyecto.
En Crowmie, el acceso parte desde 10.000€ y el objetivo de plataforma es del 9,5%-12% TIR estimada anual. La TIR, o tasa interna de retorno, expresa en porcentaje anualizado el rendimiento previsto a partir de unos flujos estimados. No es la TIR de todos los proyectos: cada operación presenta sus propios plazos, contratos y riesgos. Es una estimación, no una garantía. Las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.
¿Se pueden combinar en una misma cartera?
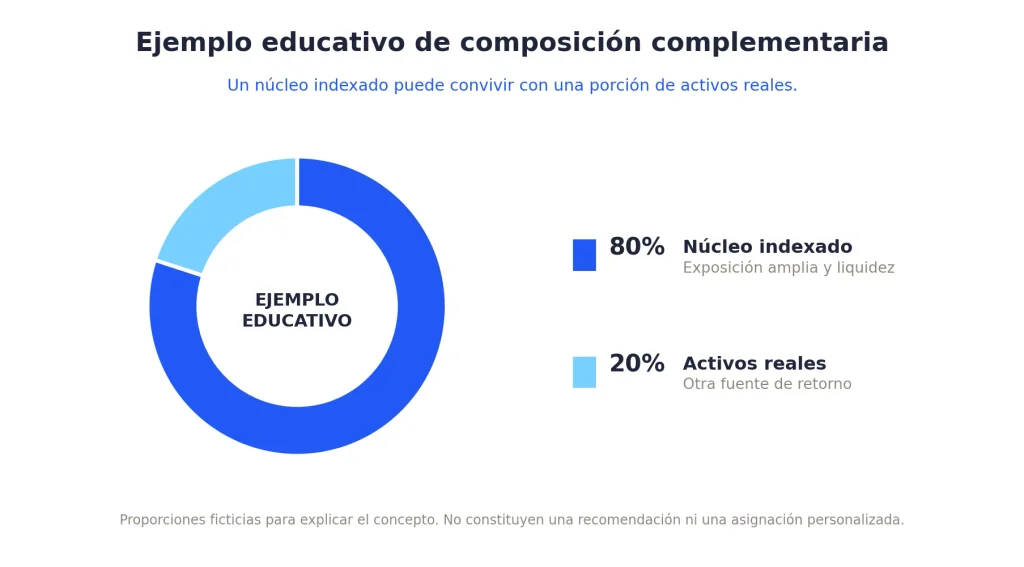
Sí. Un núcleo indexado y una porción de activos reales pueden complementarse porque diversifican tanto las posiciones como la fuente de rentabilidad. La proporción adecuada depende de cada persona.
Combinar significa asignar una función a cada parte. Un fondo indexado puede aportar exposición amplia, costes contenidos y liquidez. Una infraestructura energética puede sumar flujos ligados a un activo físico, contratos específicos y menor relación con la cotización diaria.
Ejemplo educativo, no recomendación: una cartera puede mantener un núcleo indexado líquido y reservar una porción para activos reales. Si la bolsa corrige, la infraestructura no tiene por qué replicarla. Si un proyecto energético se retrasa, el resto de la cartera no depende de esa instalación. La complementariedad exige riesgos separados y comprendidos.
No existe un porcentaje universal. Conviene revisar el colchón de emergencia, el plazo durante el que puedes mantener la inversión, tu tolerancia a caídas y la necesidad de liquidez. El crowdfunding de inversión reúne capital de varios inversores para financiar proyectos. Conviene entender cómo se compara el crowdfunding de inversión con los fondos indexados, porque la clase de activo y el vehículo para acceder a ella no son la misma decisión.
Este contenido es educativo y no constituye asesoramiento financiero personalizado. La coherencia depende de objetivos, riesgos, horizonte y capacidad para asumir pérdidas.
Preguntas frecuentes sobre activos reales y fondos indexados
¿Protegen mejor los activos reales o los fondos indexados frente a la inflación?
Lo hacen de forma distinta. El fondo puede capturar el crecimiento nominal empresarial; el activo real, vincular ingresos a precios, contratos o al IPC. Ninguno asegura rentabilidad real positiva: depende del periodo, los costes, el contrato y el riesgo.
¿Qué correlación tienen los fondos indexados con la bolsa?
Es alta por diseño si replican un índice bursátil. Cuando este cae, el fondo suele reflejarlo. La diversificación interna reduce la dependencia de una empresa concreta, pero no elimina el riesgo general del mercado.
¿Se pueden combinar activos reales y fondos indexados en una cartera?
Sí. Pueden aportar funciones complementarias: liquidez y exposición amplia al mercado, y una fuente de retorno ligada a la economía física. La combinación no elimina el riesgo y debe ajustarse a la situación, el horizonte y las necesidades de cada inversor.
¿Qué liquidez tienen los activos reales frente a un fondo indexado?
Un fondo abierto suele permitir reembolsos rápidos dentro de sus plazos. Una inversión privada en infraestructura puede requerir más tiempo y una contraparte. Sus mecanismos de transmisión no garantizan una venta inmediata ni un precio determinado.
Proteger patrimonio es conservar capacidad de decidir y vivir mejor. Para ello debes saber de dónde procede el retorno, qué puede interrumpirlo y cuánto tiempo puedes mantener la inversión. Los fondos indexados aportan amplitud y liquidez; los activos reales pueden añadir tangibilidad, flujos contractuales y menor dependencia bursátil.
Si quieres valorar el papel de la infraestructura energética en tu estrategia patrimonial, puedes solicitar una sesión inicial. El acceso parte desde 10.000€ y el objetivo de plataforma es del 9,5%-12% TIR estimada anual; cada proyecto tiene una TIR propia. No es una garantía: las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.