Escribe «fiscalidad de la energía renovable» en un buscador y haz la prueba. Casi todo lo que aparece habla de lo mismo: cuánto puedes deducirte en la renta por poner placas solares en el tejado de tu casa, qué recupera una comunidad de vecinos o qué bonificación ofrece tu ayuntamiento. Es información útil, pero responde a otra pregunta. Si lo que haces es invertir tu dinero en un proyecto de infraestructura energética, la cuestión ya no es qué te deduces por instalar, sino cómo tributan los rendimientos que cobras. Aquí abordamos la fiscalidad de la inversión en energía renovable desde ese ángulo: qué dice la Ley del IRPF, qué tramos se aplican en 2026 y qué conviene revisar antes y después de invertir.
En resumen: los rendimientos de invertir en infraestructura energética mediante un préstamo participativo, como el que utilizamos en Crowmie, tributan como rendimientos del capital mobiliario en la base del ahorro del IRPF, con tramos que van del 19% al 30% en 2026 según el importe. El tratamiento exacto depende de tu situación personal y de la estructura de cada inversión. Crowmie no es un asesor fiscal: este contenido es educativo y conviene consultar siempre a un profesional para tu caso concreto. Rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.
Invertir en energía no es lo mismo que instalar paneles: dos fiscalidades distintas
La fiscalidad de instalar autoconsumo en tu vivienda y la de invertir en un proyecto de infraestructura energética son dos cosas completamente distintas.
Cuando instalas paneles en tu casa, eres a la vez propietario, consumidor y beneficiario de la instalación, y el IRPF te premia con deducciones. El Real Decreto-ley 7/2026, aprobado dentro del Plan Integral de Respuesta a la Crisis en Oriente Medio, creó para 2026 una deducción del 10% de lo pagado por instalar autoconsumo renovable en un inmueble de tu propiedad, del 20% en viviendas de edificios residenciales y con un límite de 5.000 euros anuales, según detalla la Agencia Tributaria. También amplió el plazo de las deducciones por obras de mejora de la eficiencia energética. Las reglas técnicas de esas instalaciones las repasamos al explicar el marco regulatorio del autoconsumo en España.
Nada de eso se aplica cuando inviertes. Si aportas capital a un proyecto de infraestructura energética, no instalas nada en tu vivienda ni consumes la energía de la planta: prestas tu dinero a cambio de una remuneración. Ese decreto, que es un paquete de medidas de respuesta a una crisis, no regula cómo tributas como inversor. Tu fiscalidad es la de cualquier rendimiento financiero, y la marca la Ley del IRPF de siempre.
Confundir ambos mundos tiene consecuencias: lleva a esperar deducciones que no existen o a declarar mal lo que sí cobras.
Cómo se clasifican tus rendimientos según el IRPF
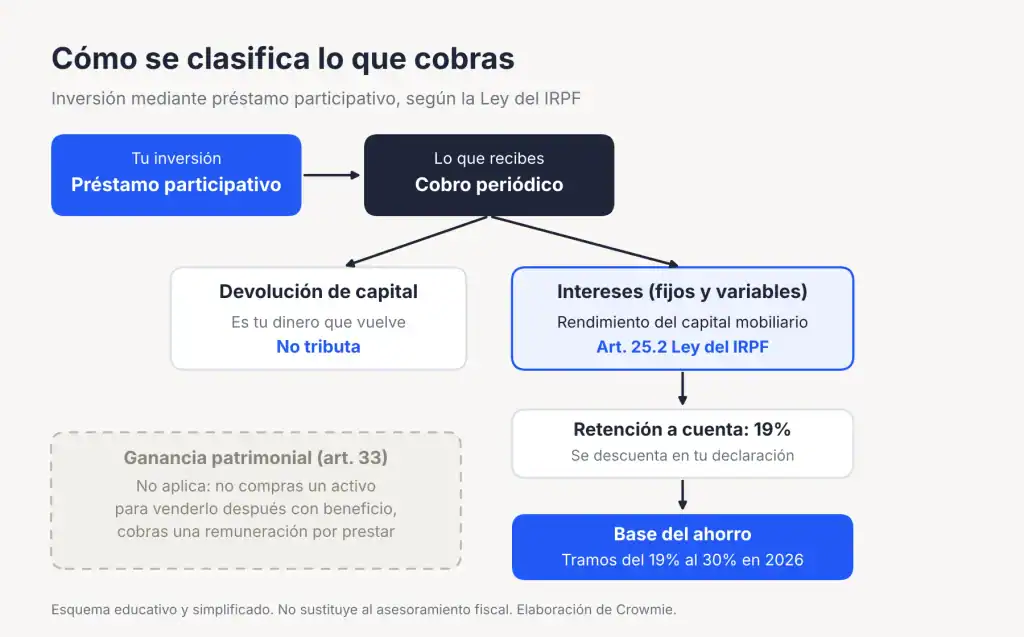
Al ser un préstamo participativo, tus rendimientos se clasifican como rendimientos del capital mobiliario.
En Crowmie, tu inversión se instrumenta mediante un préstamo participativo conectado a los ingresos del activo. Es un préstamo, no una compra de acciones o participaciones: prestas tu capital a la sociedad que desarrolla y explota el proyecto, y ella te lo devuelve junto con una remuneración que puede combinar una parte fija y otra ligada a la marcha del negocio.
El préstamo participativo es una figura de financiación prevista en la legislación española en la que la remuneración del prestamista puede depender, en parte, de la evolución de la actividad de quien recibe el dinero. Ese vínculo con los ingresos del proyecto no cambia su naturaleza: sigue siendo deuda, no capital, y eso es lo que decide su fiscalidad.
Para la Ley del IRPF, eso encaja en una categoría concreta. Los rendimientos del capital mobiliario son los que obtienes por invertir tu dinero en activos financieros, y dentro de ellos el artículo 25.2 de la Ley 35/2006 recoge los obtenidos por la cesión a terceros de capitales propios: los intereses y cualquier otra retribución pactada por prestar tu dinero. Es exactamente el caso de un préstamo participativo, y la misma lógica que sigue, por ejemplo, la tributación del crowdfunding de inversión en su modalidad de préstamo o la de los intereses de un depósito.
Hay un matiz que evita muchos sustos: solo tributa la remuneración, no la devolución de tu capital. Si un cobro periódico combina amortización del principal e intereses, la primera parte es simplemente tu dinero que vuelve. Solo la segunda es rendimiento.
¿Y las plusvalías? La ganancia patrimonial, regulada en el artículo 33, es la diferencia de valor que aflora cuando vendes un bien o un derecho, como unas acciones o un fondo. En un préstamo participativo no compras un activo para venderlo después con beneficio: cobras una remuneración por prestar. Por eso ese escenario no se aplica a esta inversión.
Los tramos del IRPF que aplican a la base del ahorro en 2026
La base del ahorro en 2026 tributa entre el 19% y el 30% según el importe, en tramos progresivos.
Los rendimientos del capital mobiliario se integran en la base del ahorro, la parte del IRPF que agrupa las rentas de tus inversiones (intereses, dividendos y ganancias patrimoniales, entre otras) y que tributa con una escala propia, distinta de la de tu salario. Tras la Ley 7/2024, de 20 de diciembre, que añadió un último tramo con efectos desde 2025, la escala que se aplica en 2026 en territorio común (el País Vasco y Navarra tienen normativa propia) es esta. A diferencia de lo que ocurre con el salario, las comunidades de régimen común no modifican esta escala, así que los tipos son los mismos vivas donde vivas:
| Base liquidable del ahorro | Tipo aplicable (estatal + autonómico) |
|---|---|
| Hasta 6.000€ | 19% |
| De 6.000€ a 50.000€ | 21% |
| De 50.000€ a 200.000€ | 23% |
| De 200.000€ a 300.000€ | 27% |
| Más de 300.000€ | 30% |
Dos ideas ayudan a leerla bien. La primera: la escala es progresiva por tramos, no por saltos. Cada porción de tu base se grava a su tipo, de modo que superar los 6.000 euros no hace que todo tribute al 21%, solo lo que excede de esa cifra. Un ejemplo ilustrativo: con 10.000 euros de base del ahorro en el año, los primeros 6.000 pagarían 1.140 euros (19%) y los 4.000 restantes, 840 euros (21%). En total, 1.980 euros, un tipo medio del 19,8%.
La segunda: el tramo no depende solo de lo que cobres de un proyecto, sino de la suma de todas tus rentas del ahorro del año. Los intereses de tus depósitos, los dividendos de tus acciones o la venta de un fondo se suman en la misma base. Por eso dos inversores que cobran lo mismo de un proyecto pueden acabar tributando a tipos medios distintos.
Por qué Crowmie no te da una respuesta fiscal única
La fiscalidad exacta depende de tu situación personal, del tipo de operación y de la estructura del proyecto concreto.
Una de las preguntas que más se hacen nuestros inversores es «¿cuánto voy a pagar a Hacienda?». Entiendo que se espere una cifra, y sería fácil darla. Pero sería una cifra falsa. Lo que pagues depende de cuánto sumen el resto de tus rentas del ahorro, de si tienes pérdidas de años anteriores que compensar, de si resides en territorio común, en un territorio foral o fuera de España y de las condiciones concretas de cada operación.
Por eso en Crowmie preferimos explicar el marco, que es común, y dejar el cálculo, que es personal, en manos de un asesor fiscal que conozca tu situación completa. No es una forma de esquivar la pregunta, es la respuesta más honesta que podemos dar. Crowmie no es un asesor fiscal ni financiero, y un error en este terreno no se paga con una mala experiencia, sino con una liquidación complementaria y, a veces, con recargos.
Lo que sí hacemos es facilitarte la documentación sobre retenciones fiscales para tu declaración y explicarte qué parte de cada cobro corresponde a capital y cuál a rendimiento. Con esa información sobre la mesa, tu asesor tiene información para trabajar y tú, la tranquilidad de declarar con criterio.
Qué debes guardar y revisar cada año
Guarda los certificados de cobros y retenciones de cada inversión y comprueba que coinciden con tus datos fiscales antes de presentar la declaración.
Una buena fiscalidad empieza por un buen archivo. Cada año conviene reunir:
- El certificado de rendimientos y retenciones de cada inversión.
- El detalle de cobros del ejercicio, para distinguir la devolución de capital de los intereses.
- Tus datos fiscales de la Agencia Tributaria, para cotejarlos antes de confirmar el borrador.
- Tus demás rentas del ahorro, porque todas suman en la misma base.
La retención es el porcentaje que la entidad pagadora descuenta de tus rendimientos y adelanta a Hacienda en tu nombre. Sobre los intereses que cobras como prestamista es, con carácter general, del 19%, según el cuadro de tipos de retención de 2026 de la Agencia Tributaria. No es lo que pagas al final: es un pago a cuenta que se descuenta en tu declaración. El detalle práctico lo desarrollamos en cómo declarar tus rendimientos paso a paso.
Para resolver tus dudas antes de invertir, puedes solicitar una sesión inicial con nuestro equipo. En Crowmie se invierte desde 10.000€, con una TIR objetivo de plataforma del 9,5% – 12% estimada anual, que no equivale a la TIR de cada proyecto. Las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.
Preguntas frecuentes sobre la fiscalidad de invertir en energía renovable
Invertir mediante un préstamo participativo genera rendimientos del capital mobiliario que tributan en la base del ahorro, del 19% al 30% en 2026.
¿Cómo tributan los rendimientos de invertir en energía renovable?
Si inviertes mediante un préstamo participativo, como en Crowmie, los intereses que cobras son rendimientos del capital mobiliario por cesión a terceros de capitales propios (artículo 25.2 de la Ley del IRPF). Se integran en la base del ahorro y tributan entre el 19% y el 30% en 2026. La devolución de tu capital no tributa.
¿Qué tramos de IRPF se aplican a los rendimientos del ahorro en 2026?
En territorio común: 19% hasta 6.000€, 21% de 6.000€ a 50.000€, 23% de 50.000€ a 200.000€, 27% de 200.000€ a 300.000€ y 30% a partir de 300.000€. El último tramo lo introdujo la Ley 7/2024. Cada tipo se aplica solo a la parte de la base que cae en su tramo.
¿Qué retención aplica sobre mis rendimientos?
Con carácter general, la retención sobre los rendimientos del capital mobiliario por cesión de capitales es del 19%, según el cuadro de retenciones de la Agencia Tributaria para 2026. Es un pago a cuenta: en la declaración se calcula lo que te corresponde pagar y se descuenta lo ya retenido.
¿Es lo mismo la fiscalidad de un rendimiento periódico que la de una plusvalía?
No. Los intereses que cobras por prestar tu dinero son rendimientos del capital mobiliario (artículo 25.2). La plusvalía es una ganancia patrimonial (artículo 33) que surge al vender un activo por más de lo que costó. Ambas van a la base del ahorro, pero son categorías distintas. En un préstamo participativo cobras rendimientos, no plusvalías.
La fiscalidad de invertir en energía renovable no tiene misterio, pero sí matices. Si inviertes mediante un préstamo participativo, cobras rendimientos del capital mobiliario que tributan en la base del ahorro, del 19% al 30% en 2026. Cuánto pagues depende de tu situación y de la estructura de cada producto, así que conviene revisarlo con un asesor fiscal. Para verlo aplicado a nuestros proyectos, agenda una sesión inicial con Crowmie. Puedes invertir desde 10.000€, con una TIR objetivo de plataforma del 9,5% – 12% estimada anual, que no es una garantía. Toda inversión implica riesgo de pérdida parcial o total del capital.