Cuando llega a mi mesa un proyecto nuevo, la primera pregunta que me hago no es cuánto promete rendir. Esa cifra suele venir impecable, subrayada y bien redondeada. Lo que pregunto es de dónde sale cada euro y qué podría impedir que llegue. A partir de ahí empieza un trabajo minucioso, a ratos ingrato, que en el sector llamamos due diligence: la revisión técnica, legal y financiera de un proyecto antes de invertir en él. Si alguna vez te has preguntado cómo evalúa Crowmie un proyecto, esta es la respuesta contada desde dentro. Un proceso que no elimina el riesgo, pero que decide qué proyectos llegan hasta ti y con qué información.
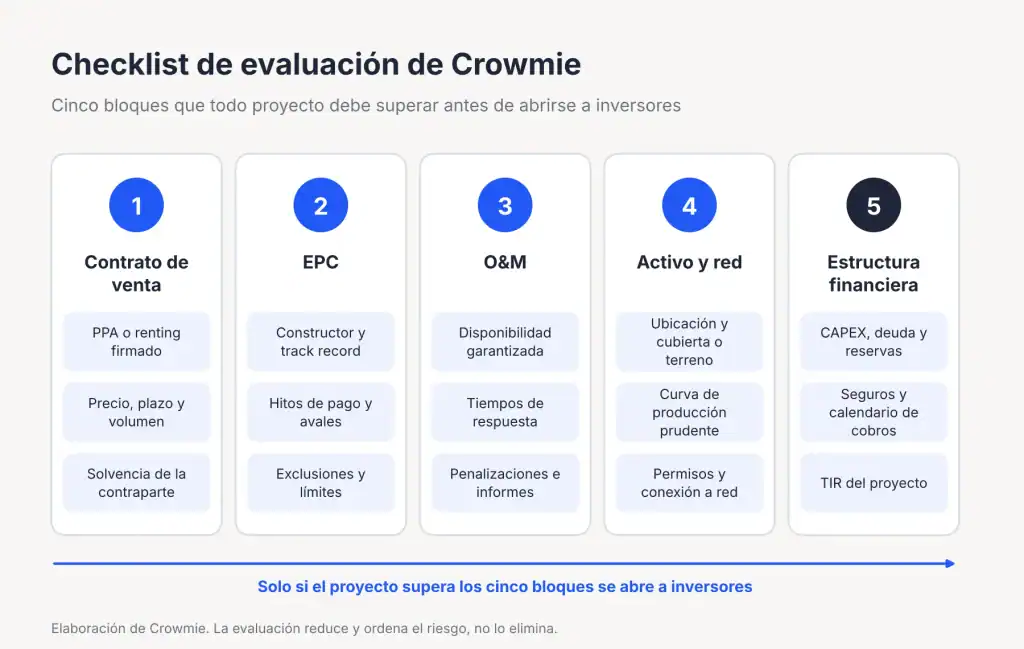
En resumen: antes de abrir un proyecto a inversores, revisamos el contrato de venta de energía, la solvencia del constructor (EPC), las garantías de mantenimiento (O&M), la ubicación y la curva de producción, y la estructura financiera completa. No es una fórmula que elimine el riesgo, sino un proceso que decide qué proyectos llegan al inversor y con qué información. Algunos proyectos no superan esta evaluación. Cada operación conserva sus propios riesgos y la TIR objetivo de plataforma (9,5% – 12% estimada anual) no es una garantía de resultado.
Por qué evaluamos antes de abrir un proyecto
No todos los proyectos que revisamos llegan a abrirse a inversores. La evaluación es el filtro, no un trámite.
Un proyecto de infraestructura energética promete flujos durante 15, 20 o 25 años. Es mucho tiempo para que una grieta, invisible al principio, se convierta en un problema. Un cliente que deja de pagar, una obra que se retrasa, un inversor que se avería en pleno agosto: casi todos esos riesgos dejan una pista previa en algún documento, y nuestro trabajo consiste en encontrarla antes de que tú pongas un euro.
Por eso la evaluación ocurre antes de la apertura, nunca después. Cuando un proyecto llega a la plataforma ya ha pasado por la misma criba que aplicamos a todos. Hay propuestas que no la superan, y otras que solo la superan tras renegociar una cláusula, reforzar una garantía o rebajar una previsión demasiado optimista.
También hay una razón de alineación. En Crowmie también invertimos en los mismos proyectos que tú. Si un proyecto no es lo bastante bueno para nuestro dinero, tampoco lo es para el tuyo.
Conviene decirlo con claridad: este análisis de riesgo de un proyecto de inversión no convierte una operación en segura. Los riesgos reales de invertir en energías renovables siguen ahí. Lo que cambia es que llegan identificados, medidos y asignados a quien mejor puede asumirlos.
El contrato de venta de energía
Revisamos si los ingresos del proyecto dependen de un contrato de venta de energía (PPA) y en qué condiciones.
Todo empieza por el ingreso, porque sin ingreso no hay rentabilidad que repartir. En los proyectos fotovoltaicos, ese ingreso suele descansar en un PPA (Power Purchase Agreement, el contrato a largo plazo por el que una empresa se compromete a comprar la energía de la planta) o en un renting con cuota fija mensual. No repetiré aquí qué es un contrato PPA, pero sí lo que miro cuando tengo uno delante.
Primero, el precio o la fórmula que lo determina: si es fijo, si se actualiza con la inflación o si se indexa al mercado y con qué suelo. Después, el plazo y el volumen: cuántos años cubre, cuánta energía compromete el comprador y qué ocurre con los excedentes. Luego, las garantías: avales, penalizaciones por incumplimiento y causas de resolución anticipada.
Y, sobre todo, la contraparte. Un PPA vale lo que vale quien lo firma. Por eso analizamos a la empresa consumidora como lo haría un banco: años de actividad, varios ejercicios de cuentas auditadas, evolución de la facturación y endeudamiento. Comprobamos también que su consumo encaje con la curva solar: una industria que trabaja de día aprovecha la energía mucho mejor que otra que concentra su actividad de noche.
Hay una regla que no negociamos: el contrato debe estar firmado antes de abrir el proyecto. Una carta de intenciones, por bien redactada que esté, no es un ingreso, es una promesa de negociar. Cuando un promotor nos presenta un proyecto con el PPA «a punto de cerrarse», la evaluación se detiene ahí hasta que la firma deja de ser una hipótesis.
El EPC: quién construye y en qué condiciones
Revisamos la solvencia y la experiencia del constructor, la cadena de suministro, los hitos de pago, las garantías y los límites de responsabilidad.
El EPC (Engineering, Procurement and Construction) es el contrato llave en mano por el que una empresa diseña, compra los equipos y construye la planta. Sus cláusulas las desgranamos en qué es un contrato EPC. Aquí me interesa contar cómo lo leemos durante una evaluación.
Empiezo por el constructor: su solvencia, los proyectos comparables que ha entregado y cómo respondió cuando algo salió mal. Sigo por la cadena de suministro, porque un retraso en los módulos o en los inversores se convierte enseguida en meses sin ingresos. Pedimos equipos de fabricantes de primer nivel con servicio técnico en España y comprobamos qué hito libera cada pago, qué avales respaldan la obra y dónde termina la responsabilidad del contratista.
Hay una lección que el sector aprende a golpes: un EPC barato puede salir caro. Dos ofertas pueden prometer la misma planta y repartir el riesgo de forma opuesta. La más económica suele serlo porque excluye partidas (la obra civil, la línea de evacuación, el refuerzo de una cubierta), recorta las penalizaciones por retraso o deja abierta la sustitución de equipos. Lo que el constructor no asume no desaparece: se queda en el vehículo de inversión, que es donde está tu dinero.
Por eso no evaluamos el precio del EPC en abstracto, sino el riesgo que traslada. Un contrato algo más caro, con alcance completo, avales ejecutables y penalizaciones suficientes, suele proteger mejor la rentabilidad que un descuento inicial que reaparece después como sobrecoste o demora.
El O&M: quién mantiene el activo produciendo
Supervisamos que el contrato de mantenimiento defina disponibilidad, tiempos de respuesta y garantías de rendimiento.
Una planta bien construida todavía tiene que producir durante dos décadas, y de eso se encarga el O&M (Operation and Maintenance, el contrato de operación y mantenimiento). Su anatomía la explicamos al detalle en qué cubre un contrato de O&M. En la evaluación me hago tres preguntas.
La primera, cuánta disponibilidad garantiza: qué porcentaje del tiempo se compromete a tener la planta lista para producir y qué paradas quedan fuera del cálculo. La segunda, con qué rapidez responde cuando salta una alarma. La tercera, qué ocurre si incumple: penalizaciones por baja disponibilidad, garantías de rendimiento y su límite anual.
A eso sumo lo que no siempre aparece en la primera página: el calendario de limpiezas y revisiones, la monitorización en tiempo real que permite detectar una anomalía en minutos y los informes periódicos de producción. Un O&M sin informes es un O&M que no se puede auditar.
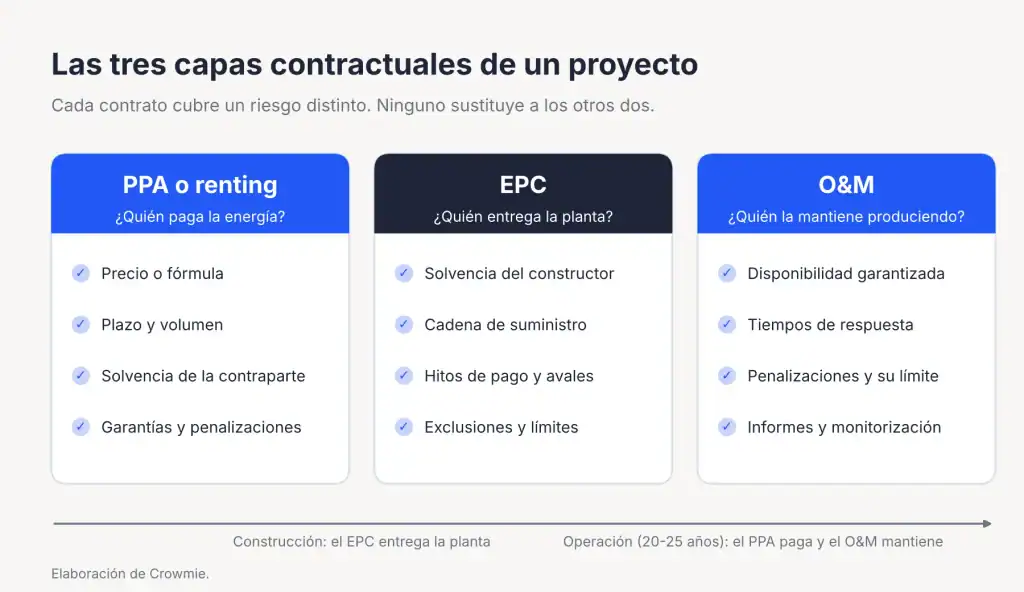
PPA, EPC y O&M forman así tres capas contractuales que se complementan: la primera asegura quién paga la energía, la segunda quién entrega la planta y la tercera quién la mantiene produciendo. Ninguna sustituye a las otras dos.
Activo, red y estructura financiera
Revisamos la ubicación, la curva de producción, los permisos y la conexión a red, además del CAPEX, la deuda, las reservas y el calendario de cobros.
Los contratos describen cómo debería funcionar un proyecto. El activo y las cifras dicen si puede hacerlo. En esta fase bajamos al terreno: ubicación, estado de la cubierta o del suelo, sombras, orientación, permisos y punto de conexión. Un proyecto sin conexión a red asegurada es, todavía, un proyecto de papel.
Después reconstruimos la curva de producción, la estimación de cuánta energía generará la planta mes a mes a lo largo del año. Aquí somos deliberadamente prudentes: la calculamos con programas de simulación y sometemos el resultado a escenarios de desviación. Preferimos que las sorpresas sean positivas.
Por último, la estructura financiera: el CAPEX (la inversión total necesaria para construir la planta), la deuda si la hay, las reservas, los seguros que cubren daños y pérdida de ingresos y el calendario de cobros que alimentará tus pagos. Cada proyecto vive en una sociedad vehículo independiente. Con todo ello calculamos la TIR del proyecto, que no es la TIR objetivo de la plataforma. Si quieres repasar qué es la TIR, lo explicamos aquí.
Te pongo un ejemplo real, sin nombres. Hace un tiempo descartamos un autoconsumo industrial que, sobre el papel, encajaba: buena cubierta, rentabilidad atractiva y un EPC por debajo de mercado. Al tirar del hilo apareció otra historia. El PPA seguía siendo una carta de intenciones, el EPC dejaba fuera el refuerzo estructural de la nave y la producción se había calculado con horas de sol muy por encima de nuestras referencias. Corregidas las tres cosas, la rentabilidad ya no compensaba el riesgo. No lo abrimos.
Qué significa esto para ti como inversor
La evaluación decide qué proyectos ves, pero no elimina tu propia responsabilidad de leer la documentación antes de invertir.
Nuestro trabajo es filtrar, ordenar y explicar. El tuyo, decidir con esa información delante. Cuando un proyecto se abre, su documentación recoge lo que hemos revisado: contratos, garantías, previsiones y riesgos principales. Léela con calma, pregunta lo que no entiendas y valora si el plazo y el riesgo encajan con tu patrimonio. Un buen proyecto sigue siéndolo después de una pregunta incómoda, y uno flojo rara vez la resiste. Si algo no te encaja, la mejor decisión puede ser esperar.
| Ámbito | Lo que revisamos en Crowmie | Lo que te toca valorar a ti |
|---|---|---|
| Ingresos | Contrato de venta firmado, contraparte y garantías. | Si el plazo de cobro encaja con tus necesidades de liquidez. |
| Riesgo | Riesgos técnicos, contractuales y financieros identificados. | Cuánto riesgo puedes asumir y qué parte de tu patrimonio destinas. |
| Rentabilidad | TIR del proyecto con previsiones prudentes. | Si la rentabilidad estimada compensa ese riesgo en tu caso. |
| Diversificación | Estructura independiente de cada proyecto. | Cómo repartes tu inversión entre proyectos y otros activos. |
En Crowmie puedes invertir desde 10.000€ y trabajamos con una TIR objetivo de plataforma del 9,5% – 12% estimada anual, que no equivale a la TIR de cada proyecto concreto. Si quieres que te contemos cómo aplicamos este proceso, puedes solicitar una sesión inicial con nuestro equipo. Esa referencia no garantiza ningún resultado y existe riesgo de pérdida parcial o total del capital. Este contenido es educativo y no constituye una recomendación financiera personalizada.
Preguntas frecuentes sobre cómo evaluamos un proyecto en Crowmie
Evaluamos cada proyecto en cinco bloques antes de abrirlo, y solo los que los superan llegan a los inversores.
¿Cómo elige Crowmie los proyectos en los que invertir?
Aplicamos una evaluación en cinco bloques: contrato de venta de energía, EPC, O&M, activo y red, y estructura financiera. Solo los proyectos que los superan, a veces tras renegociar condiciones o corregir previsiones, se abren a inversores. Además, también invertimos en los mismos proyectos que tú.
¿Qué revisa Crowmie antes de abrir un proyecto a inversores?
La firma y las condiciones del contrato de venta, la solvencia de la contraparte, el constructor y su contrato, las garantías de mantenimiento, la ubicación, la curva de producción, los permisos, la conexión a red y la estructura financiera completa, incluidos CAPEX, deuda, reservas, seguros y calendario de cobros.
¿Qué es la due diligence de un proyecto de infraestructura energética?
Es la revisión técnica, legal y financiera que se hace antes de invertir para comprobar que el proyecto puede generar los ingresos que promete. Sigue una lógica parecida a la due diligence inmobiliaria, pero añade capas propias del sector, como la producción esperada, la conexión a red y los contratos de venta, construcción y mantenimiento.
¿Puede un proyecto no superar la evaluación de Crowmie?
Sí. Algunos proyectos se descartan, por ejemplo, cuando el contrato de venta no está firmado, el constructor traslada demasiado riesgo al vehículo de inversión o las previsiones de producción no resisten un cálculo prudente. Otros solo se abren después de corregir esas debilidades.
PPA, EPC y O&M son las tres capas contractuales que sostienen un proyecto, y las revisamos junto con la due diligence técnica, legal y financiera del activo. Nada de eso convierte una inversión en una certeza, pero sí permite que llegue a ti con sus riesgos a la vista. Si quieres conocer el proceso de primera mano, agenda una sesión inicial con Crowmie. Puedes acceder desde 10.000€ y la referencia de plataforma es 9,5% – 12% TIR estimada anual, siempre como objetivo y no como garantía. Toda inversión puede implicar la pérdida parcial o total del capital.