Tarde o temprano, casi todo inversor nuevo formula la misma pregunta, a veces en voz baja, como quien teme parecer desconfiado: ¿y si necesito el dinero antes de lo previsto? Es una pregunta legítima, quizá la más sensata de todas, y sin embargo casi nunca recibe la respuesta honesta que merece. Unos la esquivan con promesas de salida que luego no existen. Otros la entierran bajo la letra pequeña. Aquí hacemos lo contrario: explicamos qué significa la liquidez de una inversión en energía, por qué es menor que la de un depósito o un fondo, qué mecanismos de salida existen de verdad, con sus límites, y cómo planificar tu horizonte antes de comprometer un solo euro.
En resumen: la liquidez es la facilidad para convertir una inversión en efectivo sin esperar demasiado ni aceptar un descuento relevante. Un depósito o un fondo indexado suelen ofrecer liquidez alta, la infraestructura energética privada no. El capital queda ligado al calendario del proyecto, y una salida anticipada depende de mecanismos concretos (si existen) y de que aparezca una contraparte dispuesta a comprar, sin precio ni plazo garantizados. Antes de invertir en energía conviene separar el dinero que puedes inmovilizar del que podrías necesitar pronto. Rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.
Qué es la liquidez y por qué importa tanto en energía
La liquidez es la facilidad para convertir una inversión en efectivo sin esperar demasiado ni aceptar un descuento relevante. No es lo mismo que rentabilidad ni que seguridad.
Si quieres saber qué es la liquidez financiera, la definición clásica gira en torno a dos variables: tiempo y precio. Un activo es líquido cuando puedes venderlo pronto y a un valor cercano al que tiene. La iliquidez es lo contrario: para recuperar tu dinero tienes que esperar, aceptar un descuento o ambas cosas a la vez.
Un depósito a plazo fijo, por ejemplo, es muy seguro, pero si lo cancelas antes del vencimiento puedes pagar una penalización y algunos ni siquiera lo permiten. Un fondo indexado se vende con una orden que cursas en minutos, aunque el efectivo llega después y al precio que marque el mercado ese día, sea bueno o malo. Un piso puede ser un excelente patrimonio y, aun así, tardar meses en venderse y dejar por el camino impuestos, notaría y comisiones. Lo analizamos con detalle al comparar dónde poner 20.000 euros entre depósito, bolsa o energía.
Fíjate en que ninguno de los tres ordena las cosas del mismo modo. El depósito es seguro, pero no siempre líquido. El fondo es líquido, pero su valor oscila. El inmueble puede revalorizarse y, sin embargo, es lento de vender. Liquidez, riesgo y rentabilidad son variables distintas, y confundirlas está en el origen de muchas malas decisiones.
En energía la distinción pesa todavía más, porque hablamos de activos reales con vidas útiles que se miden en décadas. Si estás empezando, nuestra guía para invertir en infraestructura energética sin ser millonario te da el marco general.
Por qué la infraestructura energética privada es estructuralmente menos líquida
El capital en un proyecto energético está ligado a su vida económica y contractual, no a una cotización diaria.
Cuando inviertes en una planta fotovoltaica o en un sistema de baterías, tu dinero no compra un título que cambia de manos miles de veces al día en una bolsa. Compra una parte de un activo físico cuyo valor se construye despacio, mes a mes, a medida que produce energía y la vende. Esa es la razón de fondo de su menor liquidez, y no es un defecto oculto: es una característica estructural del activo, la misma que tiene un inmueble.
Tres factores la explican. El primero, los contratos: el ingreso descansa en acuerdos de venta de energía a largo plazo, la planta se construye bajo un contrato llave en mano (te explicamos qué es un contrato EPC) y su mantenimiento se pacta para toda la vida útil (te contamos qué cubre un contrato de O&M). El segundo, la ausencia de un mercado organizado: no existe una cotización continua que fije cada mañana el precio de tu participación. El tercero, el calendario financiero: la inversión se recupera de forma progresiva, a través de lo que genera el proyecto, y no de golpe.
Aquí aparece la prima de iliquidez, la rentabilidad adicional que los inversores suelen exigir a cambio de inmovilizar su capital durante un tiempo. No es un regalo ni una garantía, es la compensación por renunciar a la flexibilidad. Quien lo entiende deja de ver la iliquidez como una trampa y empieza a verla como parte del trato, junto con los riesgos de la infraestructura energética que conviene conocer antes de invertir.
Qué mecanismos de salida existen realmente (y sus límites)
Puede existir un mecanismo interno de transmisión de la participación, pero eso no equivale a un comprador garantizado ni a un precio fijado de antemano.
Es aquí donde la honestidad marca la diferencia. Conviene distinguir tres situaciones que a menudo se confunden:
- No hay mercado. No existe ningún cauce para vender tu participación antes del final. La única salida es esperar.
- Hay mercado, pero no está garantizado. Existe un mecanismo para transmitir tu participación a otro inversor, pero alguien tiene que querer comprarla, en las condiciones que se pacten y cuando aparezca.
- Hay un compromiso de recompra. Alguien se compromete a recomprarte siempre, a un precio conocido. En activos reales privados es una situación rara, y conviene desconfiar de quien la prometa sin explicar quién sostiene ese compromiso.
Un mercado secundario es el espacio donde los inversores se compran y venden entre sí participaciones ya emitidas. En la bolsa es enorme y continuo. En los activos privados suele ser pequeño, interno a cada firma y dependiente de que haya demanda en ese momento. Que exista no significa que funcione cuando lo necesitas: en los momentos de tensión, justo cuando más gente quiere vender, los compradores escasean.
En Crowmie existen mecanismos internos de transmisión: si necesitas salir antes de tiempo, puedes ofrecer tu participación a otros inversores a través de nuestro marketplace propio. No garantizamos un comprador, ni precio, ni plazo, porque la transmisión depende de que aparezca una contraparte y puede cerrarse con descuento sobre el valor de tu participación.
Hay una segunda vía interna, el pool de liquidez de Crowmie, que permite salir de tu posición antes del vencimiento sin ofrecerla a otro inversor de la comunidad. Como cualquier mecanismo de salida, tiene sus condiciones y su disponibilidad, que conviene conocer antes de invertir.
Además, hay otro sistema más discreto que reduce la dependencia de una salida anticipada: en muchas operaciones las distribuciones periódicas combinan rendimientos y devolución progresiva de capital, de modo que el dinero no queda bloqueado entero hasta el último día. Te lo contamos al explicar cómo generar rentas periódicas invirtiendo en infraestructura energética. Aun así, ninguna de las dos vías sustituye a una buena planificación.
Cómo planificar tu horizonte antes de invertir
La pregunta útil no es «¿es líquido?», sino «¿puedo permitirme no tocar este dinero durante el plazo del proyecto?».
El horizonte de inversión es el tiempo durante el que puedes mantener tu dinero invertido sin necesitarlo. No depende del producto, depende de ti: de tus ingresos, de tus planes y de lo imprevisible que sea tu vida en este momento. Por eso la planificación empieza antes de mirar cualquier proyecto.
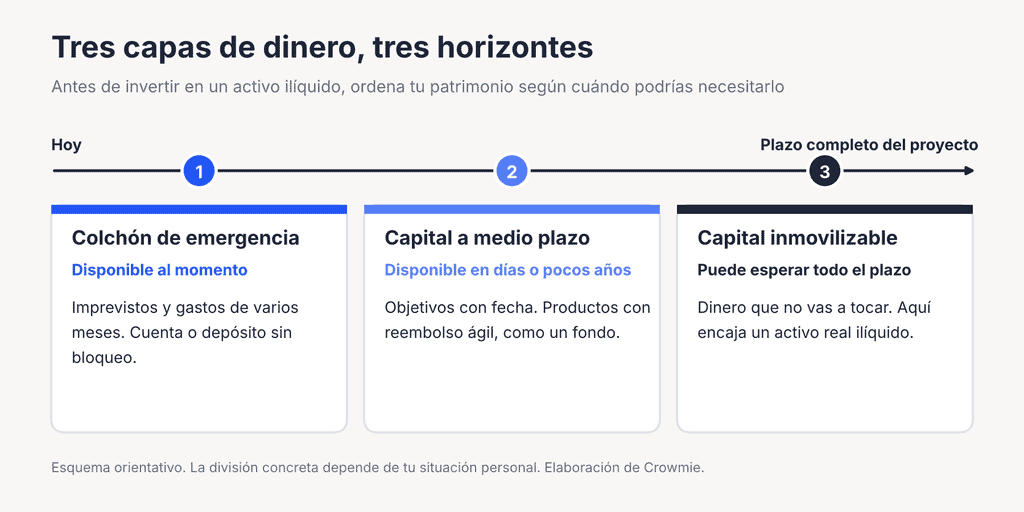
Una forma sencilla de hacerlo es ordenar el patrimonio en tres capas. La primera, el colchón de emergencia: el dinero para imprevistos y varios meses de gastos, en una cuenta o un depósito sin bloqueos. La segunda, el capital a medio plazo: el que reservas para objetivos con fecha, como una reforma o la entrada de una vivienda, en productos de reembolso ágil. La tercera, el capital inmovilizable: el que razonablemente no vas a necesitar durante todo el plazo del proyecto. Solo esta última capa debería ir a un activo ilíquido.
En las sesiones iniciales, la pregunta que más se hacen nuestros inversores no es cuánto rinde un proyecto, sino «¿y si necesito el dinero antes?». Desde el equipo de Customer Success siempre se responde con otra pregunta: ¿qué parte de tu patrimonio podrías dejar quieta sin que te quite el sueño? Cuando la respuesta es clara, todo lo demás encaja. Cuando no lo es, lo sensato es esperar y ordenar primero las dos capas anteriores.
Ten en cuenta, además, que la rentabilidad de un proyecto suele medirse con la TIR (si necesitas repasarla, aquí explicamos qué es la TIR), y que esa cifra se calcula suponiendo que mantienes la inversión hasta el final. Salir antes, y quizá con descuento, cambia la cuenta.
Iliquidez y concentración: la relación que casi nadie explica
Cuanto más peso tiene un activo ilíquido en tu patrimonio total, más te afecta si surge un imprevisto que necesitas cubrir.
La iliquidez no se mide solo en el activo, se mide en tu cartera. Imagina a dos personas que invierten la misma cantidad en el mismo proyecto. Para la primera supone una parte pequeña de su patrimonio, y el resto está en cuentas, fondos y otros activos que puede vender con facilidad. Para la segunda es casi todo lo que tiene. El proyecto es idéntico, pero su riesgo de liquidez no: si llega una avería en casa, un cambio de trabajo o una necesidad familiar, la primera tira de otras capas y la segunda se ve empujada a buscar una salida anticipada, quizá con descuento y en el peor momento.
Por eso la prima de iliquidez solo tiene sentido cuando puedes permitírtela. Repartir el capital entre activos con distinta liquidez, y también entre varios proyectos, reduce la probabilidad de tener que vender algo que no deberías vender.
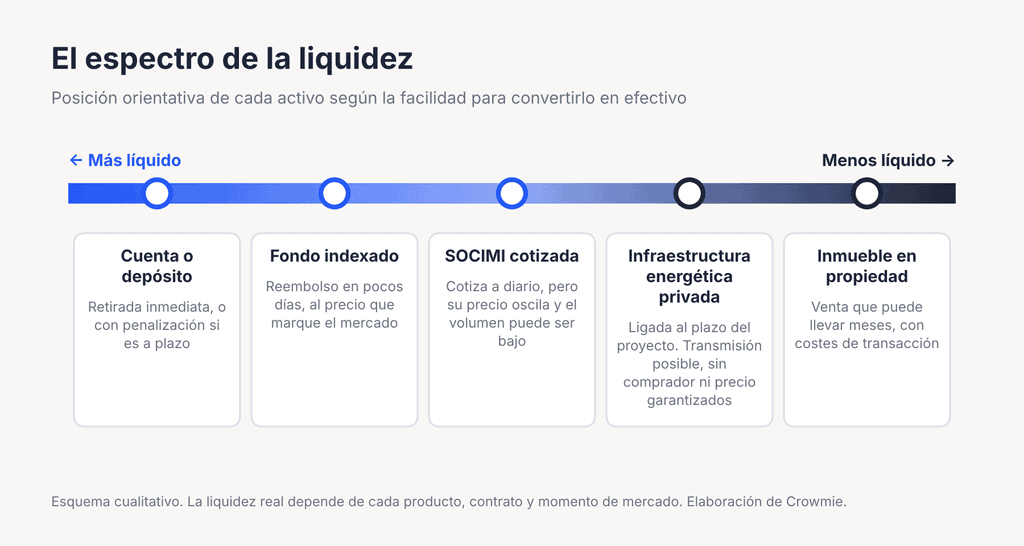
Un ejercicio interesante: sitúa cada parte de tu patrimonio en este espectro, desde la cuenta corriente hasta el inmueble, pasando por los fondos, las SOCIMI cotizadas (sociedades inmobiliarias que cotizan en bolsa) y la infraestructura energética privada. Si casi todo queda en el extremo derecho, el problema no es el activo, es la concentración.
Lo que hacemos en Crowmie con la transparencia sobre liquidez
Preferimos que sepas de antemano qué esperar de la liquidez de un proyecto, no que lo descubras cuando quieras vender.
La forma más honesta de gestionar la iliquidez es hablar de ella antes de que sea una cuestión importante. Por eso en Crowmie la tratamos como una parte más de la información de cada proyecto, al mismo nivel que la rentabilidad o los riesgos. Antes de invertir te explicamos el plazo previsto, el calendario de distribuciones, las condiciones de salida y qué ocurre si necesitas transmitir tu participación, incluido lo que no podemos asegurarte.
También preferimos hacer preguntas incómodas. Si una parte de tu colchón de emergencia iría al proyecto, te lo diremos. Si tu horizonte es más corto que el plazo de la operación, también. Preferimos perder una inversión hoy a tener mañana un inversor que se sienta atrapado.
Si quieres revisar con nuestro equipo cómo encaja un activo ilíquido en tu patrimonio, puedes solicitar una sesión inicial. En Crowmie se invierte desde 10.000€, con una TIR objetivo de plataforma del 9,5% – 12% estimada anual, que no equivale a la TIR de cada proyecto concreto. Las rentabilidades pasadas no garantizan resultados futuros, existe riesgo de pérdida parcial o total del capital y este contenido es educativo, no una recomendación personalizada.
Preguntas frecuentes sobre liquidez en inversiones de energía
La infraestructura energética es menos líquida que un depósito o un fondo: se planifica con el horizonte de inversión, no se descubre al querer vender.
¿Qué es la liquidez de una inversión?
Es la facilidad para convertirla en efectivo sin esperar demasiado ni aceptar un descuento relevante. Un fondo indexado se vende en pocos días, un depósito a plazo puede tener penalización y un activo real, como una planta energética, está ligado al plazo del proyecto.
¿Puedo recuperar mi dinero antes de que termine un proyecto de energía?
Depende de los mecanismos de cada operación. Puede existir una vía para transmitir tu participación a otro inversor, pero no garantiza comprador, precio ni plazo, y la venta puede hacerse con descuento. Lo prudente es invertir solo el dinero que puedas mantener durante todo el plazo.
¿Qué diferencia hay entre liquidez e iliquidez?
Un activo líquido se convierte en efectivo rápido y cerca de su valor. Uno ilíquido exige esperar, aceptar un descuento o ambas cosas. La iliquidez no equivale por sí sola a más riesgo de pérdida: es una característica distinta que se planifica con el horizonte de inversión.
¿Existe un mercado secundario para vender mi participación antes de tiempo?
En activos privados, cuando existe, suele ser un mecanismo interno, pequeño y dependiente de la demanda del momento. No funciona como la bolsa: nadie asegura que haya comprador ni a qué precio. Conviene preguntar por sus condiciones antes de invertir, no cuando necesites salir.
¿Qué es la prima de iliquidez?
Es la rentabilidad adicional que suelen exigir los inversores por inmovilizar su capital durante un tiempo. Compensa la pérdida de flexibilidad, pero no es una garantía: el resultado depende de cada proyecto y las rentabilidades pasadas no garantizan las futuras.
La liquidez no es un defecto oculto de la infraestructura energética. Es una característica del activo, tan real como los paneles o los contratos que lo sostienen, y como toda característica se planifica. Si separas el dinero que puedes inmovilizar del que podrías necesitar, la iliquidez deja de ser una amenaza y pasa a ser una condición asumida. Si quieres revisarlo con nosotros, agenda una sesión inicial con Crowmie. Puedes invertir desde 10.000€ y la referencia de plataforma es 9,5% – 12% TIR estimada anual, siempre como objetivo y no como garantía. Toda inversión implica riesgo de pérdida parcial o total del capital.