Hay una pregunta que aparece cada vez más en mis conversaciones con inversores: cuando los precios vuelven a subir, ¿dónde puede descansar el patrimonio sin perder pie? El indicador adelantado del IPC de julio de 2026 situó la variación anual en el 3,5%, tres décimas por encima de junio.
Como CEO de Crowmie, mi respuesta empieza por separar protección de promesa. Los activos reales e inflación mantienen una relación que merece entenderse, pero ningún activo es inmune. Lo decisivo es averiguar qué produce, cómo se fijan sus ingresos y qué riesgos pueden interrumpirlos. Desde ahí podemos hablar de poder adquisitivo con rigor.
En resumen: la inflación erosiona el valor de los activos puramente nominales, como el efectivo y determinados depósitos. Los activos reales, entre ellos la infraestructura energética, están ligados a la economía física y pueden apoyarse en contratos o precios que evolucionan con el tiempo. Ese mecanismo puede ayudar a conservar poder adquisitivo, pero no supone inmunidad: persisten riesgos de ejecución, mercado, contraparte e iliquidez. El IPC adelantado de julio de 2026 fue del 3,5%, según el INE. Por eso importa distinguir rentabilidad nominal de rentabilidad real y estudiar cada activo concreto.
Qué le hace la inflación a tu dinero, en la práctica
La inflación no destruye tu dinero de golpe: reduce lo que puedes comprar con él cada año que pasa.
La inflación es el aumento sostenido del nivel general de precios. Si una cesta cuesta hoy 10.000€ y los precios suben un 3,5%, necesitarías 10.350€ dentro de un año para comprar lo mismo. El número impreso en tu cuenta no cambia. Su alcance, sí. Esa distancia explica por qué conservar capital no consiste únicamente en evitar una pérdida nominal.
Aquí entra la rentabilidad real, que descuenta el efecto de la inflación. Imagina una inversión que gana un 5% en un año con una inflación del 3,5%. La resta rápida da un 1,5%, aunque el cálculo exacto, (1,05 / 1,035) – 1, deja cerca de un 1,45%. El 5% es la rentabilidad nominal. Alrededor del 1,45% es el aumento del poder de compra antes de impuestos y costes. Este es un ejemplo educativo, no una previsión.
Por eso un saldo aparentemente estable puede empobrecer en términos reales y una ganancia positiva puede quedarse corta. Este desgaste suele pasar desapercibido hasta que se repiten las compras cotidianas. La conversación útil no empieza preguntando cuánto subió una cifra, sino cuánto valor conserva después de precios, comisiones, fiscalidad y tiempo.
¿Por qué los activos reales suelen comportarse distinto?
Un activo real tiene valor ligado a algo físico y productivo, no solo a una promesa de pago nominal.
No repetiré aquí toda la definición. Para eso hemos preparado una guía sobre qué son los activos reales. Lo importante en este debate es el mecanismo: un activo tangible como una planta energética, una red o un inmueble presta un servicio en la economía física. Su valor no nace únicamente de que alguien prometa devolver una cantidad fija de dinero, sino de su capacidad para producir, transportar, almacenar o albergar algo que otros necesitan.
Esa conexión puede crear una cobertura frente a la inflación, es decir, una capacidad parcial para defender el poder adquisitivo cuando suben los precios. Puede ocurrir porque una tarifa se revisa, porque una renta incorpora indexación al IPC o porque el precio del bien producido cambia con la economía. Indexar al IPC significa actualizar una cantidad siguiendo ese indicador. No sucede por llevar la etiqueta de activo real: debe estar escrito en el contrato o reflejarse de verdad en la formación del precio.
También hay una cara menos amable. La inflación puede encarecer materiales, financiación, mantenimiento y salarios. Si los ingresos se ajustan tarde, solo en parte o nunca, mientras los costes sí crecen, el margen se estrecha. Un edificio con una renta congelada y reparaciones más caras ilustra el problema. Una infraestructura en construcción puede sufrir algo parecido con los equipos.
Por eso, cuando analizo activos reales e inflación, no pregunto si el bien es físico y doy el caso por cerrado. Pregunto quién paga, con qué fórmula, durante cuánto tiempo y qué costes quedan expuestos. También observo si la demanda del servicio es estable y cuánto poder de negociación conserva el operador. La protección nace de esa arquitectura económica, no del material con el que está construido el activo.
El caso de la infraestructura energética
La infraestructura energética genera ingresos ligados a contratos de venta de energía, no a un tipo de interés fijo.
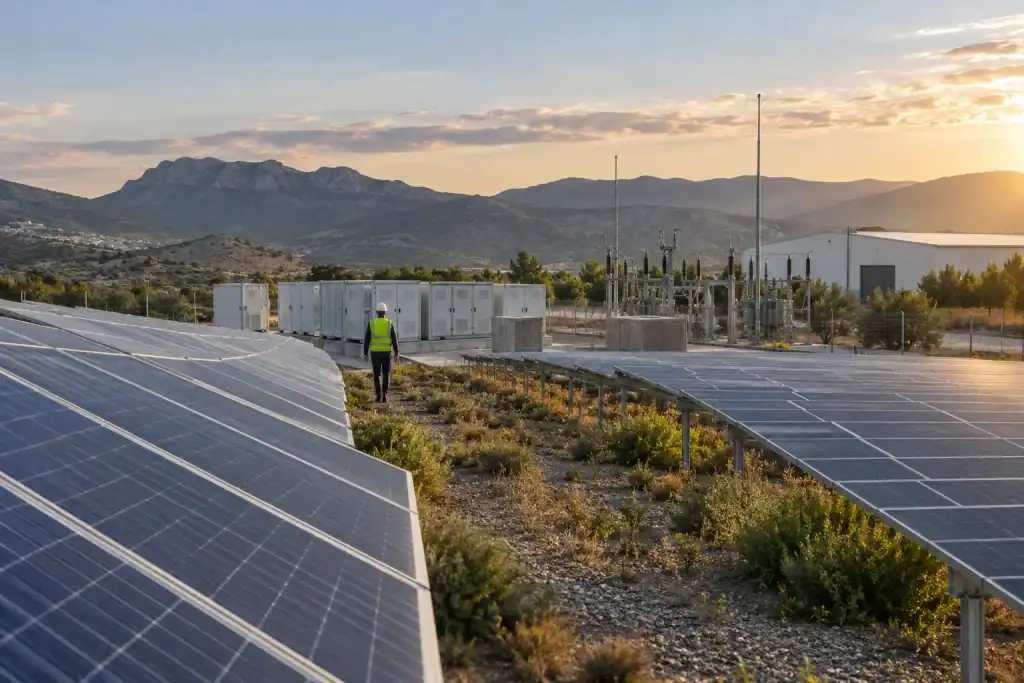
Una planta solar o un sistema de almacenamiento son activos que trabajan. Producen electricidad o la desplazan desde horas de abundancia hacia momentos de mayor necesidad. Sus ingresos pueden proceder de un PPA, un contrato de compraventa de energía a plazo, de precios de mercado o de una combinación. Un PPA puede fijar un precio o una fórmula de revisión. No todos están indexados al IPC. Esa letra contractual importa más que cualquier generalización.
Mi interés por esta infraestructura no nace solo de buscar una cobertura financiera. La energía sostiene fábricas, hogares, centros de datos y movilidad. Invertir en capacidad de generación y almacenamiento significa participar en una pieza del sistema productivo y, al mismo tiempo, financiar la transición energética. No convierte el propósito en retorno, pero sí permite ver con precisión qué actividad sostiene el capital. Esa doble condición, utilidad física y necesidad de capital, es la que considero especialmente relevante para la próxima década.
En Crowmie damos acceso a infraestructura energética desde 10.000€. Nuestra TIR objetivo de plataforma es del 9,5%-12% estimada anual. La TIR, o tasa interna de retorno, resume en un porcentaje anualizado los flujos previstos y el momento en que se producen. Es una estimación de plataforma, no la TIR de cada proyecto ni una promesa de resultado. Cada operación tiene contratos, plazo y riesgos propios. Las rentabilidades pasadas no garantizan rentabilidades futuras y puede producirse una pérdida parcial o total del capital.
Lo que no hay que esperar de los activos reales
Los activos reales no son inmunes a la inflación ni están libres de riesgo: su comportamiento depende del activo concreto y del contexto.
El primer riesgo es la ejecución. Una obra puede retrasarse, costar más de lo previsto o rendir por debajo del diseño.
El segundo es el mercado eléctrico. Producir energía no asegura venderla al precio modelizado, y las horas con mucha oferta pueden presionar los ingresos.
El tercero es la contraparte, porque un contrato vale tanto como la capacidad de cumplir de quien lo firma.
Después aparece la iliquidez. Una participación en infraestructura no se convierte necesariamente en efectivo cuando tú quieres ni al precio que esperas. Necesita un horizonte coherente con la vida del proyecto y no debe confundirse con el dinero reservado para imprevistos.
A ello se suman operación, regulación, conexión y mantenimiento. Hemos desarrollado los riesgos de la infraestructura energética con más detalle para que puedan examinarse uno por uno.
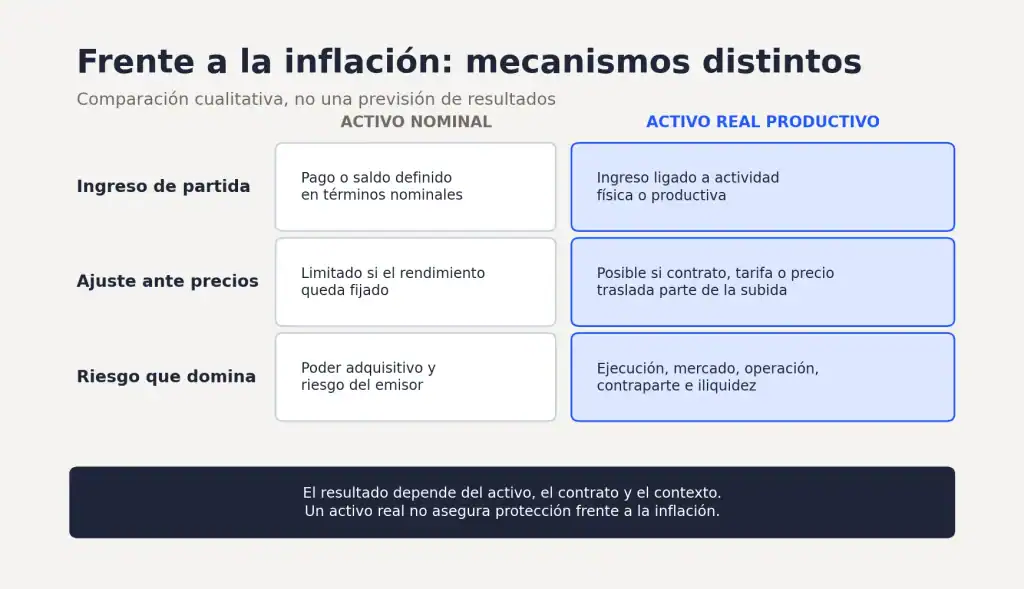
Este gráfico resume una diferencia de mecanismo, no una jerarquía. Un activo nominal puede ofrecer sencillez o liquidez y un activo real puede sufrir sobrecostes, caída de demanda o mala gestión. La pregunta sensata no es cuál vence siempre a la inflación, porque ninguno lo hace, sino qué parte de los ingresos puede ajustarse, qué parte de los costes también sube y quién absorbe cada desviación.
¿Qué significa esto para tu cartera?
No se trata de sustituir todo por activos reales, sino de entender qué papel pueden jugar.
En una cartera, un activo real puede añadir una fuente de ingresos que responde a motores distintos de un saldo, un bono o una acción cotizada. Esa diferencia puede aportar diversificación, pero solo si no concentras demasiado capital en un único proyecto, tecnología, comprador o zona. Diversificar es repartir riesgos que de verdad sean distintos, no coleccionar nombres.
Antes de decidir, conviene ordenar cuatro preguntas: cuánto dinero puedes mantener inmovilizado, qué pérdida soportarías, de dónde salen los flujos y cómo se comportan ingresos y costes si la inflación persiste. También debes revisar contrato, gestor y escenarios adversos. La rentabilidad real esperada importa, pero nunca debe leerse separada del riesgo que la sostiene.
En Crowmie no somos asesores financieros registrados. Este contenido es educativo y no sustituye una recomendación personalizada. Si quieres comprender cómo estructuramos los proyectos, puedes conversar con nuestro equipo en una sesión inicial y plantear esas preguntas sin compromiso.
Preguntas frecuentes sobre activos reales e inflación
La posible protección depende del mecanismo de ingresos, de los costes y del contrato de cada activo.
¿Protegen los activos reales frente a la inflación?
Pueden ayudar cuando sus ingresos, rentas o tarifas se ajustan con los precios, pero la cobertura no es automática. Costes, deuda, demanda y ejecución también influyen. Hay que revisar cada contrato y activo. Existe riesgo de pérdida.
¿Qué activos reales protegen mejor frente a la subida de precios?
No existe un ganador permanente. Suelen partir con ventaja los activos productivos con demanda resistente y capacidad contractual para actualizar ingresos. Esa ventaja desaparece si los costes crecen más, la demanda cae o la gestión falla.
¿Es la infraestructura energética un buen activo para tiempos de inflación?
Puede ser relevante por su utilidad física y por contratos que dan visibilidad a los ingresos. Sin embargo, asume riesgos de ejecución, mercado eléctrico, contraparte, operación e iliquidez. El contrato concreto determina cuánto ajuste existe.
¿Qué es la rentabilidad real y por qué importa más que la nominal?
La rentabilidad nominal es el porcentaje obtenido antes de descontar la inflación. La real mide cuánto aumenta el poder adquisitivo. Importa porque una ganancia nominal positiva puede comprar menos si queda por debajo de la subida de precios.
Cuando la inflación regresa, lo prudente no es buscar refugios con nombres tranquilizadores, sino entender mecanismos. Yo miro si el activo produce algo necesario, cómo cobra y qué puede fallar. Si quieres explorar ese análisis con nosotros, puedes solicitar una sesión inicial. En Crowmie el acceso parte desde 10.000€ y la TIR objetivo de plataforma es del 9,5%-12% estimada anual, no la de todos los proyectos ni una promesa. Cada inversión implica riesgos y puede ocasionar la pérdida parcial o total del capital.