Durante décadas, comprar un piso fue la respuesta casi automática cuando un particular quería convertir ahorro en patrimonio. En mis conversaciones con asesores e inversores, esa certeza ya no aparece tan intacta. No porque el ladrillo haya dejado de tener sentido, sino porque cada vez más personas comparan capital de entrada, gestión, liquidez y concentración antes de decidir.
El problema es que muchas listas de alternativas a la inversión inmobiliaria acumulan nombres y esconden el mecanismo. Aquí hacemos lo contrario: cinco caminos, explicados por lo que pueden aportar y por lo que puede salir mal. Si quieres revisar primero por qué el inmobiliario ha dejado de ser la mejor opción, esa guía desarrolla el argumento con datos.
En resumen: si buscas alternativas a comprar vivienda como inversión, hay cinco caminos con distinto binomio rentabilidad-riesgo: fondos indexados, crowdfunding inmobiliario, crowdfunding de inversión en infraestructura energética, SOCIMIs o REITs cotizados y renta fija. Ninguno es el mejor en abstracto. Cada uno encaja de forma diferente según capital, horizonte, liquidez necesaria y tolerancia a las pérdidas. Repasamos qué compras realmente, la rentabilidad orientativa, los riesgos y la facilidad de salida. Las rentabilidades pasadas no garantizan resultados futuros.
Fondos indexados
Los fondos indexados ofrecen diversificación amplia, gestión pasiva y alta liquidez, pero mantienen una correlación directa con la bolsa que replican.
Si te preguntas qué son los fondos indexados, piensa en una cesta que intenta reproducir un índice de mercado. El vehículo reúne muchas acciones o bonos siguiendo unas reglas, en lugar de elegir cada posición mediante gestión activa. La explicación oficial de los fondos indexados recuerda que pueden usar replicación completa o una muestra de los componentes. El crowdfunding de inversión es una de las formas de inversión alternativa que compite con este mecanismo por el capital del inversor particular.
Su rentabilidad orientativa puede considerarse media o media-alta a largo plazo cuando siguen renta variable amplia, pero es variable: puede ser negativa y depende del índice, el periodo, los costes y la divisa. No es una promesa. El riesgo central es de mercado: si cae la bolsa representada, la cesta también puede caer. Además, un índice puede parecer muy amplio y concentrar una parte relevante en pocos países, sectores o compañías de gran tamaño. Y ten en cuenta que diversificar reduce el golpe de una empresa concreta, no elimina las pérdidas generales.
La liquidez suele ser alta, es decir, normalmente puedes convertir la posición en efectivo con rapidez, aunque el precio no esté asegurado. El ticket suele ser bajo o flexible, según fondo e intermediario. Puede encajar en quien busca exposición diversificada, acepta volatilidad y mantiene un horizonte largo. Para separar bien ambos mecanismos, explicamos cómo se compara el crowdfunding de inversión con los fondos indexados.
Crowdfunding inmobiliario
El crowdfunding inmobiliario permite participar de forma fraccionada en proyectos concretos sin comprar ni gestionar un piso completo.
Crowdfunding significa que muchas personas aportan fracciones de capital o financiación a una misma operación. En su versión inmobiliaria, el dinero puede destinarse a construir, rehabilitar, alquilar o vender un activo, según el modelo. Tú no eliges inquilino ni coordinas una avería, pero sigues expuesto a la ejecución del proyecto y a las decisiones del promotor.
La rentabilidad orientativa suele presentarse como media o media-alta, aunque no existe una cifra útil para toda la categoría: cambia con la deuda, el plazo, el coste de obra, la venta y la estructura jurídica. Puede haber pérdidas y los objetivos no garantizan el resultado. También importa distinguir si participas mediante préstamo o capital, porque cambia tu posición frente a los cobros, las desviaciones y una eventual pérdida. Los riesgos más visibles son retrasos, sobrecostes, menor precio de salida, impago o concentración en una sola promoción.
La liquidez suele ser baja. Recuperar el capital depende del calendario del proyecto o de encontrar una contraparte si existe mercado secundario. El ticket varía por plataforma y operación, y puede encajar en quien quiere exposición inmobiliaria fraccionada, acepta analizar cada proyecto y no necesita el dinero de inmediato. Nuestra comparativa de plataformas de crowdfunding inmobiliario amplía modelos y diferencias.
Crowdfunding de inversión en infraestructura energética
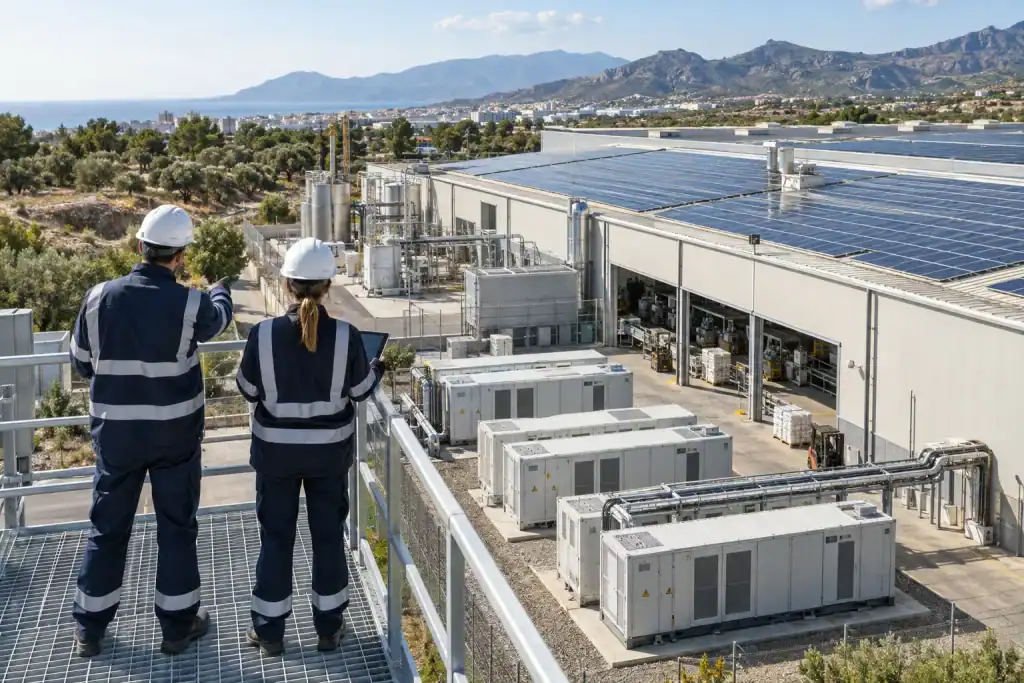
El crowdfunding de inversión en infraestructura energética fracciona proyectos solares o de almacenamiento cuyos ingresos dependen de contratos y operación, no de un inquilino.
Aquí también se reúne capital de varios inversores, pero el activo financiado produce o almacena energía. Una planta fotovoltaica, una batería o una instalación de autoconsumo son activos reales: bienes físicos que prestan un servicio económico. Si quieres ampliar la definición, hemos explicado qué son los activos reales sin reducirlos al inmobiliario.
En Crowmie estructuramos participaciones en proyectos energéticos desde 10.000€. Nuestra TIR objetivo de plataforma es del 9,5%-12% estimada anual. La TIR, o tasa interna de retorno, convierte los flujos previstos y su calendario en un porcentaje anualizado. Es una estimación de plataforma, no la TIR de todos los proyectos ni una garantía. Cada operación puede diferir. Las rentabilidades pasadas no garantizan rentabilidades futuras y existe riesgo de pérdida parcial o total del capital.
Los ingresos pueden apoyarse en contratos de venta de energía, fórmulas de precio u operación de mercado. Eso evita la gestión de un inquilino, pero introduce otros riesgos: construcción, conexión, producción, contraparte, mercado eléctrico y mantenimiento. La liquidez es limitada. Salir antes depende de los mecanismos previstos y de que exista contrapartida, sin precio ni plazo asegurados.
Esta vía puede encajar en quien busca un activo tangible y productivo, acepta un horizonte de medio o largo plazo y comprende la documentación del proyecto. Antes de entrar, conviene revisar quién compra la energía, quién construye, quién opera, qué garantías contractuales existen y qué ocurre si la producción o el precio se desvían del escenario. Desde Crowmie defendemos la transparencia sobre contratos y riesgos antes que una comparación apoyada solo en porcentajes.
SOCIMIs y REITs cotizados
Las SOCIMIs y los REITs cotizados dan exposición al inmobiliario sin comprar un piso, con la liquidez y la volatilidad propias de una acción.
Una SOCIMI es una sociedad anónima cotizada de inversión en el mercado inmobiliario, regulada en España por la Ley 11/2009. REIT es la denominación internacional de estructuras parecidas. La sociedad posee o financia inmuebles que generan rentas. El inversor compra acciones, no una fracción registral de cada edificio. Investor.gov explica que los REITs cotizados permiten participar en grandes activos inmobiliarios productores de ingresos sin adquirirlos directamente.
La rentabilidad orientativa es media y variable: puede venir de distribuciones y de la evolución de la cotización, pero ninguna está asegurada. El precio reacciona al mercado bursátil, a los tipos de interés, a la deuda, a la ocupación y al ciclo del segmento inmobiliario. También puede separarse durante un tiempo del valor contable de los inmuebles, porque el mercado descuenta expectativas antes de que cambien las rentas. Una cartera de oficinas no responde igual que otra de logística, hoteles o vivienda.
La liquidez suele ser alta cuando cotiza en un mercado activo: puedes cursar una venta durante la sesión, aunque quizá debas aceptar un precio inferior al pagado. La entrada puede reducirse al precio de una acción más costes del intermediario. Puede encajar en quien desea exposición inmobiliaria diversificada, valora poder vender con rapidez y acepta ver oscilar la posición a diario.
Renta fija: letras del Tesoro y bonos
La renta fija suele ofrecer menor rentabilidad esperada y menor volatilidad que los activos de riesgo, pero no significa ausencia de pérdidas.
Una letra o un bono es deuda: prestas dinero a un Estado o una empresa y recibes unas condiciones de devolución. Las letras suelen ser de corto plazo. Los bonos alargan el vencimiento. La información oficial de las Letras del Tesoro explica su emisión al descuento y la posibilidad de negociación en mercado secundario.
Su rentabilidad orientativa puede calificarse como baja o media frente a activos con más riesgo, pero cambia con emisor, plazo y tipos, y no está asegurada si vendes antes. Existen riesgo de crédito, inflación y duración, es decir, sensibilidad del precio a los tipos. La liquidez puede ser media o alta en emisiones negociadas, aunque una salida anticipada puede generar pérdidas.
El ticket depende de la emisión y del canal. Puede encajar en quien prioriza previsibilidad de flujos y preservación relativa, acepta un retorno esperado menor y ajusta el vencimiento al momento en que necesitará el dinero. No conviene mirar solo el cupón: plazo, calidad del emisor y precio de compra completan la fotografía.
| Opción | Rentabilidad orientativa | Riesgo principal | Liquidez | Entrada |
|---|---|---|---|---|
| Fondos indexados | Media-alta a largo plazo, variable, puede ser negativa. | Mercado, concentración del índice, divisa y costes. | Alta, según vehículo y mercado. | Baja o variable según fondo e intermediario. |
| Crowdfunding inmobiliario | Media o media-alta según proyecto, no asegurada. | Proyecto, promotor, costes, retraso y venta. | Baja, con salida ligada al proyecto o a contraparte. | Variable según plataforma y operación. |
| Infraestructura energética | Crowmie: 9,5%-12% TIR objetivo de plataforma estimada anual. | Ejecución, mercado eléctrico, operación y contraparte. | Limitada, sujeta al horizonte y mecanismos del proyecto. | Desde 10.000€ en Crowmie. |
| SOCIMIs y REITs cotizados | Media y variable por dividendos y cotización. | Mercado bursátil, tipos, deuda y ciclo inmobiliario. | Alta durante la sesión, sin precio asegurado. | Precio de una acción más costes del intermediario. |
| Letras y bonos | Baja o media según emisor, plazo y tipos. | Emisor, tipos, inflación y duración. | Media-alta, vender antes puede generar pérdidas. | Variable según emisión y canal de compra. |
Preguntas frecuentes sobre alternativas a la inversión inmobiliaria
La mejor alternativa depende de qué quieras conservar del inmobiliario y qué fricciones prefieras evitar.
¿Qué alternativas hay a invertir en vivienda?
Entre las opciones más accesibles están fondos indexados, crowdfunding inmobiliario, crowdfunding de infraestructura energética, SOCIMIs o REITs cotizados y renta fija. Cambian la fuente de retorno, el riesgo, la liquidez, la gestión y el capital de entrada. Ninguna sustituye al piso de forma idéntica ni elimina la posibilidad de pérdida. La comparación debe hacerse con el patrimonio completo y no como una elección aislada. También conviene separar el dinero destinado a objetivos cercanos del capital que puede permanecer invertido durante años, porque esa frontera condiciona cualquier decisión sensata.
¿Cuál es la alternativa al inmobiliario con mejor rentabilidad-riesgo?
No existe una ganadora universal. Un fondo indexado aporta diversificación y liquidez. La renta fija, mayor previsibilidad. Una SOCIMI, exposición inmobiliaria cotizada. Y el crowdfunding, acceso a proyectos concretos. La mejor relación depende de horizonte, concentración, necesidad de efectivo y capacidad para asumir pérdidas, no solo del retorno esperado. Dos personas con el mismo capital pueden necesitar soluciones muy distintas. Comparar escenarios desfavorables, comisiones, fiscalidad y tiempo de recuperación suele aportar más que ordenar las opciones por una única cifra de rentabilidad.
¿Se puede invertir en activos reales sin comprar una vivienda?
Sí. La infraestructura energética es un activo real porque existe físicamente y presta un servicio productivo. También hay vehículos que agrupan inmuebles o infraestructuras. El acceso fraccionado evita comprar el activo completo, pero no suprime los riesgos de ejecución, mercado, contraparte, costes o iliquidez. La tangibilidad ayuda a entender qué financias, no convierte la inversión en segura. Antes de invertir, revisa la propiedad del activo, los contratos que sostienen sus ingresos, el endeudamiento y el orden de cobro de cada participante.
¿Qué alternativa ofrece más liquidez?
Los fondos y SOCIMIs o REITs cotizados suelen permitir una salida más rápida que un proyecto privado, siempre al precio disponible. Letras y bonos negociados también pueden venderse antes del vencimiento con posible pérdida. El crowdfunding suele ser menos líquido y exige respetar el horizonte del proyecto. Liquidez significa facilidad para vender, no certeza sobre el valor recuperado. Por eso, una inversión cotizada puede ser líquida y, al mismo tiempo, obligarte a materializar una caída si necesitas efectivo en un mal momento.
Estas cinco alternativas no anuncian el final del ladrillo. Amplían el mapa. La decisión madura consiste en saber qué riesgo compras, cuánto tiempo inmovilizas el capital y de dónde nace el retorno. Si quieres analizar con nosotros el papel de la infraestructura energética, puedes solicitar una sesión inicial. En Crowmie se accede desde 10.000€ y trabajamos con una TIR objetivo de plataforma del 9,5%-12% estimada anual, no la de cada proyecto ni una promesa. Existe riesgo de pérdida parcial o total del capital. Crowmie no es un asesor financiero registrado: este contenido es educativo y no constituye asesoramiento personalizado.