Durante décadas, la receta de 60 % en acciones y 40 % en bonos fue el estándar de la inversión equilibrada. La cartera 60/40 prometía algo sencillo: crecer con la bolsa y amortiguar sus caídas con la renta fija. En 2022 esa promesa falló, porque las acciones y los bonos cayeron a la vez. Desde entonces, muchos inversores se preguntan si la 60/40 sigue sirviendo y qué tiene sentido poner en ese 40 %. En esta guía explicamos qué es, por qué falló y qué activos pueden acompañar o sustituir hoy al tramo de bonos.
En resumen: La cartera 60/40 asigna un 60 % a renta variable (acciones) y un 40 % a renta fija (bonos), con la idea de que cuando la bolsa cae los bonos amortiguan. Funcionó durante décadas, pero en 2022 ambos cayeron a la vez y, según BofA, la 60/40 llegó a firmar su peor rentabilidad en un siglo. Eso no la invalida, pero sí abre la pregunta de qué puede acompañar o sustituir al tramo de bonos: bonos ligados a la inflación, oro, liquidez remunerada y activos alternativos como el inmobiliario cotizado o la infraestructura energética. Toda rentabilidad es estimada, las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.
Qué es la cartera 60/40
Es una cartera que asigna un 60 % a renta variable y un 40 % a renta fija para equilibrar crecimiento y estabilidad.
La renta variable son las acciones: participaciones en empresas cuyo valor sube y baja con sus resultados y con el mercado. La renta fija son los bonos: préstamos a un Estado o a una empresa que pagan un interés pactado, llamado cupón, y devuelven el capital al vencimiento. Las acciones aportan el crecimiento a largo plazo y los bonos, estabilidad y rentas.
Su lógica bebe de la teoría moderna de carteras que Harry Markowitz publicó en 1952: combinar activos que no se mueven igual reduce el riesgo del conjunto. La clave es la correlación, que mide si dos activos tienden a moverse en la misma dirección (positiva) o en direcciones opuestas (negativa). Durante buena parte de las últimas décadas, acciones y bonos tuvieron una correlación negativa. Según Vanguard, entre 2000 y 2022, medido en libras, los bonos globales dieron rentabilidad positiva en cinco de los seis años en que la bolsa mundial cayó.
La otra pieza es el rebalanceo: devolver la cartera periódicamente a sus pesos de partida. Si la bolsa sube y las acciones pasan a ser el 70 %, se venden acciones y se compran bonos hasta volver al 60/40. Así se vende caro, se compra barato y el riesgo no se dispara sin que te des cuenta.
Por qué la 60/40 falló en 2022
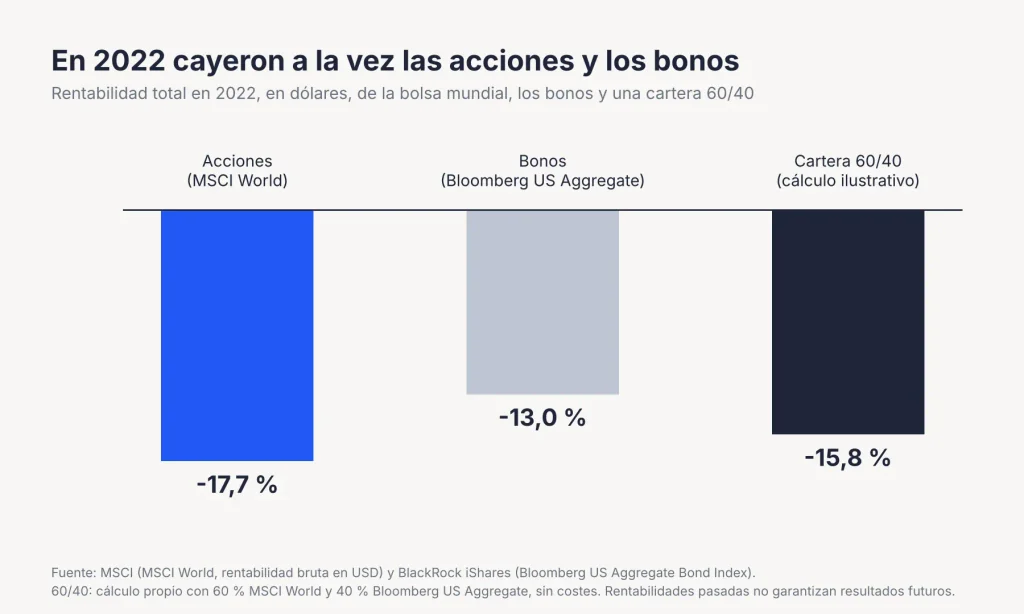
En 2022 las acciones y los bonos cayeron a la vez porque la inflación y las subidas de tipos de interés golpearon a los dos, y la correlación entre ambos pasó a ser positiva.
La inflación se disparó tras la pandemia y la guerra de Ucrania. En Estados Unidos, el IPC subió un 9,1 % interanual en junio de 2022, según la oficina de estadísticas laborales. Los bancos centrales respondieron con subidas de tipos rápidas, y ahí está la clave: cuando los tipos suben, los bonos que ya existen valen menos, porque pagan un cupón inferior al de los nuevos. A la vez, unos tipos más altos encarecen la financiación de las empresas y presionan a la bolsa.
El resultado fue una caída doble. La bolsa mundial, medida por el MSCI World, perdió un 17,7 % en dólares, y los bonos del índice Bloomberg US Aggregate un 13,0 %. Una cartera 60/40 con esos dos índices habría cedido alrededor de un 15,8 % calculado para un inversor en dólares, con bonos americanos o cubiertos a dólares.
A mediados de octubre de 2022, BofA calculaba que la rentabilidad del año de las carteras 60/40 era la peor en 100 años, según recogió Expansión. Vanguard señala que fue el primer año desde 1977 en que acciones y bonos cerraron en negativo a la vez. Y según Morningstar, la correlación entre acciones y bonos en Estados Unidos se mantuvo por encima de 0,5 de 2022 a 2024: los bonos dejaron de amortiguar justo cuando más se necesitaban.
¿Sigue teniendo sentido la 60/40?
Sí, como punto de partida sencillo y barato sigue siendo razonable, pero conviene entender sus límites y no tratarla como una garantía.
Tras 2022 se habló mucho de la muerte de la 60/40, pero los datos invitan a matizar. Vanguard recuerda que la relación inversa entre acciones y bonos volvió en 2023, y que 2022 fue un caso raro. Además, los bonos pagan hoy cupones más altos que antes de la subida de tipos, lo que mejora su capacidad de dar rentas.
Las previsiones de largo plazo también acompañan. En sus supuestos de mercado a largo plazo para 2027, J.P. Morgan estima una rentabilidad anual del 7,0 % para una cartera global equilibrada de acciones y bonos en un horizonte de 10 a 15 años. Es una estimación, no una promesa. En el mismo documento, la gestora advierte de que una correlación más alta entre acciones y bonos exige diversificar más.
Esa es la lectura útil. La 60/40 sigue siendo una base fácil de entender, barata de construir con fondos indexados y sencilla de rebalancear. Lo que 2022 demostró es que su contrapeso depende de un entorno de inflación baja. Por eso tiene sentido preguntarse qué otros activos pueden reforzar la función del 40 % cuando ese entorno cambia.
Qué puede sustituir al 40 % de bonos
El 40 % cumple una función: amortiguar las caídas y aportar rentas estables, y hoy hay varios activos que pueden cubrir parte de esa función, cada uno con sus ventajas y sus límites.
El 40 % de bonos no es sagrado: es una función. Por eso la pregunta útil no es bonos sí o no, sino qué activos pueden cumplir hoy ese papel y con qué contrapartidas. Ninguno lo hace solo ni sin riesgo.
Los bonos ligados a la inflación son bonos cuyo capital o cupón se actualiza con el IPC, de modo que protegen el poder adquisitivo si se mantienen hasta el vencimiento, aunque también sufren cuando suben los tipos. El oro ha actuado históricamente como refugio en crisis y tiene poca relación con la bolsa, pero no paga rentas.
La liquidez remunerada y los fondos monetarios aportan estabilidad y margen para rebalancear, con una rentabilidad que puede quedarse por debajo de la inflación, como explicamos en las alternativas al depósito bancario para la parte de liquidez. Y el inmobiliario cotizado da rentas por alquiler, pero al cotizar en bolsa tiende a caer con ella.
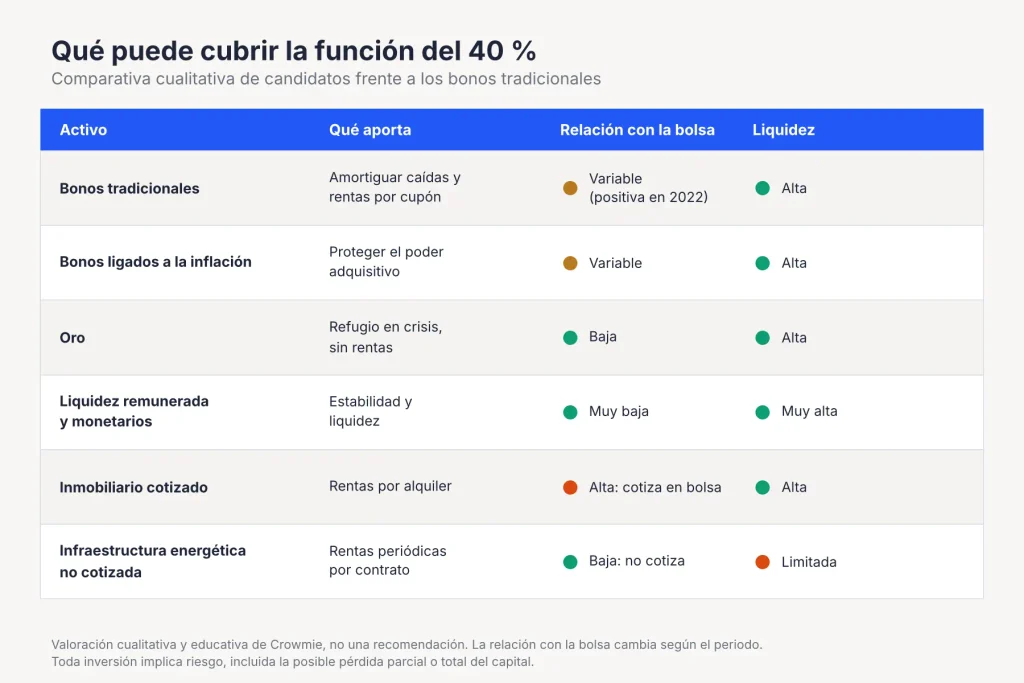
Los activos alternativos, es decir, los que quedan fuera de las acciones, los bonos y la liquidez, completan el abanico. Los repasamos en qué son las inversiones alternativas. Entre ellos, la infraestructura energética no cotizada encaja con buena parte de la función del 40 %: genera rentas periódicas con infraestructura energética ligadas a contratos, por ejemplo, de renting a precio fijo, y su valor no depende del vaivén diario de la bolsa. Por eso su relación con los mercados cotizados es baja, como explicamos al comparar los activos reales frente a fondos indexados y los activos reales frente a la inflación.
La contrapartida es clara: es ilíquida. No puedes venderla cuando quieras al precio que quieras, y que no cotice no significa que no tenga riesgo, solo que sus riesgos son otros, como la operación de las instalaciones, la contraparte o la regulación. En Crowmie se invierte desde 10.000€ y la TIR objetivo de la plataforma, la tasa interna de rentabilidad que estimamos para el conjunto de proyectos, es del 9,5% – 12% estimada anual. Es un objetivo, no una garantía, y existe riesgo de pérdida parcial o total del capital.
Cómo pensar tu propia versión de la cartera 60/40
No hay una asignación única: depende de tu horizonte y de tu tolerancia al riesgo, y cualquier activo ilíquido debe entrar solo con la parte que no vas a necesitar a corto plazo.
Una forma de pensarlo es mantener el 60 % de crecimiento y diversificar el 40 % entre varios activos que cumplan su función de manera distinta. Este es un ejemplo ilustrativo de 60/40 ampliada, no una recomendación:
| Bloque | Peso | Sobre 100.000 € | Función |
|---|---|---|---|
| Renta variable diversificada | 60 % | 60.000 € | Crecimiento a largo plazo |
| Bonos nominales y ligados a la inflación | 25 % | 25.000 € | Amortiguar y proteger el poder adquisitivo |
| Liquidez remunerada | 5 % | 5.000 € | Estabilidad y margen para rebalancear |
| Activos alternativos ilíquidos | 10 % | 10.000 € | Rentas por contrato con otra relación con la bolsa |
Ejemplo ilustrativo, no una recomendación personal. El peso adecuado depende de tu horizonte, tus objetivos y tu tolerancia al riesgo.
En el ejemplo, los activos alternativos ocupan el 10 %. Sobre una cartera de 100.000 euros son 10.000 euros, el ticket mínimo para entrar en un proyecto de infraestructura energética en Crowmie. Con un horizonte más corto, ese tramo debería reducirse o desaparecer, porque es dinero que no podrás recuperar con facilidad, como explicamos en la liquidez en las inversiones en energía.
Antes de elegir los pesos, conviene ordenar el patrimonio por capas, como contamos en cómo estructurar un patrimonio entre liquidez, cartera e ilíquidos, y pensar la diversificación por la función de cada activo, que desarrollamos en cómo diversificar tus inversiones por función. Después, revisa y rebalancea al menos una vez al año.
Preguntas frecuentes sobre la cartera 60/40
La cartera 60/40 sigue siendo un buen punto de partida, pero su 40 % es una función que hoy pueden cubrir varios activos, cada uno con su riesgo y su liquidez.
¿Qué es la cartera 60/40?
Es una cartera que asigna un 60 % a renta variable, es decir, acciones, y un 40 % a renta fija, es decir, bonos. Las acciones buscan crecimiento a largo plazo y los bonos aportan estabilidad y rentas. Se rebalancea de forma periódica para volver a esos pesos cuando los mercados los desvían.
¿Por qué falló la cartera 60/40 en 2022?
Porque la inflación y las subidas de tipos golpearon a la vez a las acciones y a los bonos. La bolsa mundial cayó un 17,7 % y los bonos estadounidenses un 13,0 %, de modo que los bonos no amortiguaron la caída. La correlación entre ambos pasó a ser positiva.
¿Qué puede sustituir al 40 % de bonos?
Varios activos pueden cubrir parte de su función: bonos ligados a la inflación, oro, liquidez remunerada y fondos monetarios, inmobiliario cotizado y activos alternativos como la infraestructura energética. Ninguno lo hace solo ni sin riesgo, y cada uno tiene su liquidez. Lo habitual es combinar varios, no sustituir los bonos por completo.
¿Sigue mereciendo la pena la cartera 60/40?
Como punto de partida sencillo y barato, sí. La relación inversa entre acciones y bonos volvió en 2023, y J.P. Morgan estima un 7,0 % anual a 10-15 años para una cartera global equilibrada. Pero 2022 demostró sus límites, así que tiene sentido diversificar el tramo de bonos.
¿Puede entrar la infraestructura energética en una cartera 60/40?
Puede cubrir parte de la función del 40 %, porque genera rentas por contrato y no cotiza en bolsa. Su contrapartida es la iliquidez, así que solo debería entrar con dinero que no vas a necesitar en años. Se invierte desde 10.000€, con riesgo de pérdida parcial o total del capital.
La cartera 60/40 sigue siendo un buen punto de partida, pero 2022 dejó una lección: el 40 % de bonos es una función, y hoy pueden cubrirla varios activos, cada uno con su riesgo y su liquidez. Si quieres valorar qué papel podrían tener los activos alternativos en tu cartera, puedes reservar una sesión inicial con nuestro equipo. Las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.