Mucha gente cree que está diversificada porque tiene cuatro o cinco fondos. Lo descubre en un año malo, cuando todos caen a la vez. Diversificar inversiones no consiste en acumular productos, sino en combinar cosas que no dependen del mismo motor. Cuando todos los fondos responden a la misma bolsa, la cartera tiene una concentración encubierta y una falsa sensación de seguridad, que solo se nota cuando el mercado se tuerce. En esta guía te proponemos un método para diversificar por función, con una cartera de ejemplo y los límites que conviene conocer antes de aplicarlo.
En resumen: Diversificar no es tener muchos fondos parecidos, es combinar activos que no se mueven igual a la vez. En 2022 la bolsa y los bonos cayeron juntos y la cartera clásica 60/40 llegó a firmar, según BofA, su peor rentabilidad en un siglo, lo que dejó claro que la descorrelación hay que buscarla también fuera de los mercados cotizados. En esta guía diversificas por función (crecimiento, rentas, protección ante la inflación y estabilidad), ves qué papel juega cada bloque y dónde encajan los activos reales como la infraestructura energética. Toda rentabilidad es estimada, las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.
Qué es diversificar de verdad (y qué no)
Diversificar es combinar activos cuyo comportamiento no está correlacionado, para que cuando uno cae otro aguante o incluso suba.
La correlación mide hasta qué punto dos activos se mueven juntos. Si es positiva, tienden a subir y bajar a la vez. Si es negativa, se mueven en direcciones opuestas. La descorrelación es justo lo que buscas: activos que reaccionan de forma distinta ante el mismo hecho. Piensa en una tienda que vende paraguas y gafas de sol. Un día de lluvia hunde las gafas, pero dispara los paraguas, y al final del año el negocio es más estable que si vendiera solo una de las dos cosas.
El error habitual es confundir muchos productos con muchos riesgos distintos. Dos fondos indexados globales de gestoras diferentes parecen dos inversiones, pero responden al mismo motor: las grandes empresas cotizadas del mundo. La pregunta útil no es cuántos fondos tienes, sino cuántas cosas distintas mueven tu cartera.
Por eso tiene sentido pensar en tipos de diversificación que se suman: por clase de activo (acciones, bonos, activos reales), por geografía, por sector y por la fuente de los ingresos, que es la que más se olvida. Un activo cuyo resultado depende de un contrato y no de la cotización diaria aporta algo que ningún fondo de bolsa puede aportar.
Por qué la bolsa o un fondo indexado solos no bastan
Un único índice global te expone a un solo motor, y ese motor puede pararse a la vez que los bonos, como ocurrió en 2022.
Un fondo indexado global es una buena base, barata y diversificada entre miles de empresas. Pero todas ellas cotizan en bolsa, y en una caída fuerte bajan juntas. La volatilidad, que mide cuánto oscila el precio de un activo, es la misma para toda la cartera. Durante años, la respuesta clásica fue añadir bonos, porque solían subir cuando la bolsa caía.
En 2022 esa protección falló. Con la inflación de Estados Unidos en el 9,1 % interanual en junio, según la oficina de estadísticas laborales, los bancos centrales subieron tipos a gran velocidad y eso golpeó a la vez a acciones y bonos. El MSCI World cerró el año con un -17,7 % en dólares y el índice de bonos Bloomberg US Aggregate, con un -13,0 %. Una cartera 60/40 con ambos cayó en torno a un 15,8 %.
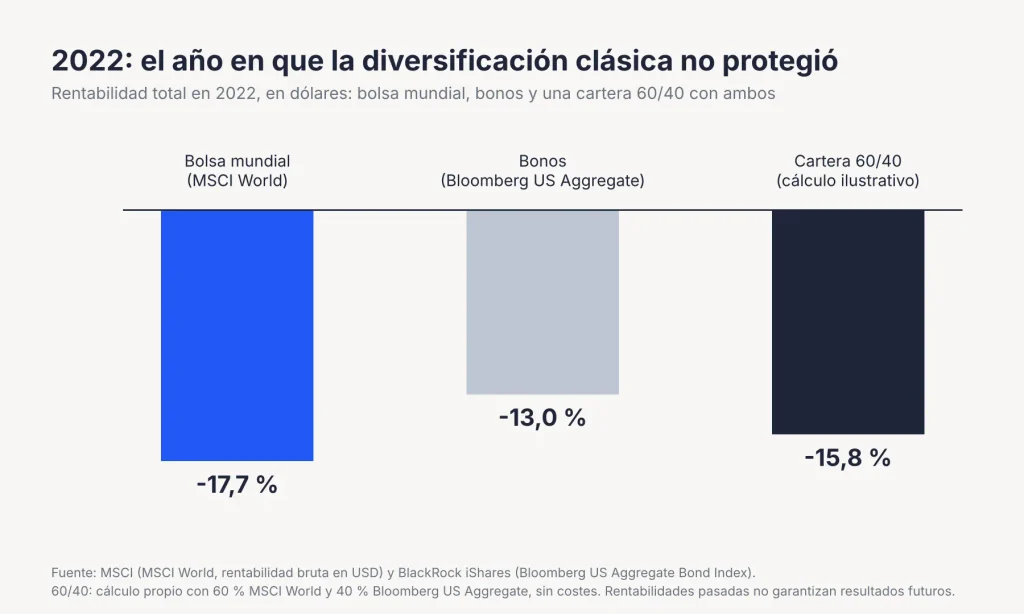
A mediados de octubre de 2022, BofA calculaba que la rentabilidad del año de las carteras 60/40 era la peor en 100 años, como recogió Expansión. Y según Morningstar, la correlación entre acciones y bonos se mantuvo por encima de 0,5 de 2022 a 2024. La lección es incómoda: la descorrelación clásica puede fallar justo cuando más se necesita. Lo desarrollamos en qué es la cartera 60/40 y qué puede sustituir al 40 % de bonos.
Cómo diversificar inversiones por función, no por producto
Una cartera diversificada se construye por el papel que cumple cada activo, no por su etiqueta comercial.
La asignación de activos es la decisión de qué parte del patrimonio va a cada tipo de inversión, y una de las que más pesan en el resultado. Pensarla por función ayuda a no duplicar riesgos. Hay cuatro funciones básicas: crecimiento, rentas, protección ante la inflación y estabilidad. La tabla resume qué hace cada una, qué activos la cumplen y cómo suele comportarse cuando la bolsa cae.
Para la estabilidad, por ejemplo, encajan las cuentas remuneradas, los depósitos o los fondos monetarios, que comparamos en las alternativas al depósito bancario.
| Función | Para qué sirve | Ejemplos de activos | En un año malo de bolsa |
|---|---|---|---|
| Crecimiento | Hacer crecer el patrimonio a largo plazo | Bolsa global, capital riesgo | Es la que más cae |
| Rentas | Generar ingresos periódicos | Bonos, inmobiliario, infraestructura energética | Depende de si cotizan o de si los ingresos están contratados |
| Protección ante la inflación | Mantener el poder adquisitivo | Bonos ligados a la inflación, activos reales, oro | Resultados desiguales: cada activo responde a una causa distinta |
| Estabilidad y liquidez | Cubrir imprevistos y dar margen para rebalancear | Cuentas remuneradas, depósitos, monetarios | Se mantiene, aunque puede perder frente a la inflación |
Esquema educativo de Crowmie. El comportamiento descrito es habitual, no seguro: cada crisis tiene su causa y sus efectos.
Los activos reales son los que tienen un soporte físico, como un inmueble o una planta fotovoltaica, y su valor depende de lo que producen más que de su cotización. Te lo contamos en qué son los activos reales y en qué son las inversiones alternativas y sus tipos. La infraestructura energética encaja en el bloque de rentas y de activos reales: genera rentas periódicas con infraestructura energética ligadas a contratos, no a la bolsa. Por eso aporta un motor distinto al de los mercados cotizados, como explicamos al comparar los activos reales frente a fondos indexados.
En Crowmie lo resumimos en una idea que recogía nuestro informe de resultados de enero de 2026: «En Crowmie creemos en la diversificación dentro de la diversificación». Es decir, diversificar también dentro de cada bloque, por ejemplo, entre distintas instalaciones o tecnologías.
Cuánto de cada cosa: una cartera de ejemplo
No hay una asignación única, porque depende de tu horizonte y de tu tolerancia al riesgo, pero sí hay una forma ordenada de pensarla.
Este es un ejemplo ilustrativo de cartera diversificada por función, pensado para un horizonte de más de diez años. No es una recomendación personal: sirve para ver la lógica de los pesos.
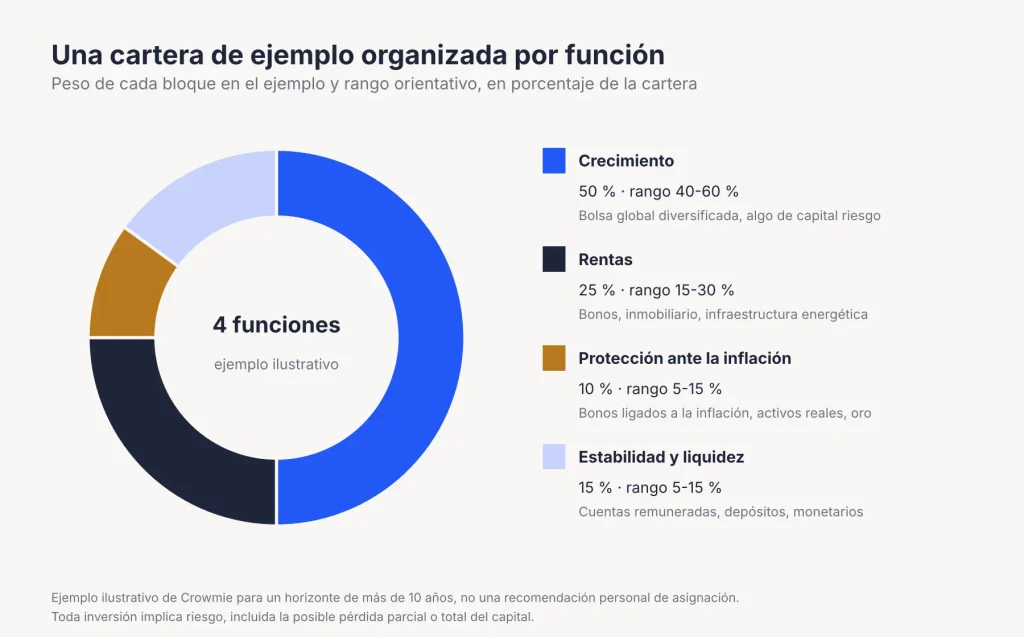
En un año malo de bolsa, el bloque de crecimiento es el que más cae. El de estabilidad se mantiene y permite rebalancear, es decir, comprar barato lo que ha caído para volver a los pesos de partida. Las rentas contratadas siguen llegando si el activo funciona, aunque los bonos cotizados también pueden bajar, como en 2022. Así, ningún bloque decide por sí solo el resultado.
El ejemplo cambia con el horizonte. Si vas a necesitar el dinero en pocos años, ganan peso la estabilidad y las rentas más líquidas. Si tu horizonte es largo, el crecimiento puede pesar más. Como referencia a futuro, J.P. Morgan estima en sus supuestos de mercado a largo plazo para 2027 una rentabilidad del 7,0 % anual para una cartera global equilibrada de acciones y bonos a 10-15 años, una estimación, no una promesa. Para importes concretos, mira cómo estructurar 100.000 euros entre liquidez, cartera e inversiones ilíquidas y los ejemplos de cartera diversificada por perfil de inversor.
| Horizonte | Crecimiento | Rentas | Protección | Estabilidad |
|---|---|---|---|---|
| Menos de 5 años | 30 % | 30 % | 10 % | 30 % |
| De 5 a 10 años | 45 % | 25 % | 10 % | 20 % |
| Más de 10 años (ejemplo base) | 50 % | 25 % | 10 % | 15 % |
Variantes ilustrativas, no recomendaciones. Los activos ilíquidos solo encajan en la parte del dinero que no vas a necesitar durante su plazo.
Los límites de la diversificación
Diversificar reduce el riesgo específico, no lo elimina, y tiene un coste: menos foco, más complejidad y, a veces, una parte del dinero en activos ilíquidos.
El riesgo específico es el de una empresa, un sector o un activo concreto, y se reduce combinando muchos. El riesgo sistémico, el que afecta a todo el sistema financiero a la vez, no desaparece por mucho que diversifiques. 2022 fue una demostración.
También existe la sobrediversificación: sumar tantos productos que la cartera se vuelve difícil de seguir, cara en comisiones y, en la práctica, una copia del mercado con más costes. Más no siempre es mejor.
Y está la liquidez, la facilidad para convertir una inversión en dinero sin perder valor. Muchos activos reales son ilíquidos: no puedes venderlos cuando quieras al precio que quieras. Es la contrapartida de su descorrelación, y por eso solo deben entrar con dinero que no vas a necesitar en años. Lo explicamos en la liquidez en las inversiones en energía y en los riesgos de invertir en energías renovables. Incluso con activos reales, la protección no es completa: los activos reales como cobertura ante la inflación ayudan, pero no blindan.
Errores habituales al diversificar
El error más común es diversificar en lo mismo con otro nombre.
Estos son los más frecuentes, que desarrollamos en errores habituales al diversificar una cartera:
- Duplicar índices: tener varios fondos que replican casi las mismas empresas.
- Confundir el número de productos con diversificación real.
- Olvidar la liquidez y meter en activos ilíquidos dinero que puedes necesitar.
- Ignorar la fiscalidad y los costes de mover la cartera.
Preguntas frecuentes sobre cómo diversificar tus inversiones
Diversificar de verdad es combinar motores distintos, ordenados por función, y aceptar que reduce el riesgo pero no lo elimina.
¿Qué significa diversificar de verdad?
Significa combinar activos que no se mueven igual a la vez, de modo que cuando uno cae otro aguante. No consiste en tener muchos fondos, sino en tener distintas fuentes de resultado: bolsa, bonos, activos reales y liquidez, cada una con una función clara dentro de la cartera.
¿Cuántos activos necesito para estar diversificado?
No hay una cifra mágica. Un solo fondo indexado global ya distribuye el riesgo entre miles de empresas, pero depende de un único motor. Lo importante es cuántas fuentes de rentabilidad distintas tienes: crecimiento, rentas, protección ante la inflación y estabilidad. Con pocos productos bien elegidos puede bastar.
¿Por qué no basta con un fondo indexado global?
Porque todo su resultado depende de la bolsa. Es una base excelente y barata, pero en una caída fuerte no tiene nada que lo compense. Añadir activos con otro motor, como bonos, liquidez o activos reales con ingresos contratados, reduce la dependencia de un único mercado.
¿Qué pasó en 2022 con la bolsa y los bonos?
Cayeron a la vez por la inflación y las subidas de tipos. La bolsa mundial perdió un 17,7 % en dólares y los bonos estadounidenses un 13,0 %, de modo que la cartera clásica 60/40 no encontró refugio. La correlación entre ambos se mantuvo claramente positiva, por encima de 0,5, hasta 2024.
¿Dónde encaja la infraestructura energética en una cartera diversificada?
En los bloques de rentas y de activos reales. Genera ingresos ligados a contratos y no cotiza en bolsa, lo que aporta un motor distinto. Su contrapartida es la iliquidez, así que solo encaja con dinero que no vas a necesitar en años. Existe riesgo de pérdida parcial o total del capital.
Diversificar inversiones es ordenar la cartera por funciones y comprobar que cada bloque responde a un motor distinto. Desde aquí puedes profundizar en cada pieza del método. Si quieres valorar el papel de los activos reales en tu caso, puedes reservar una sesión inicial. En Crowmie se invierte desde 10.000€, con una TIR (tasa interna de rentabilidad) objetivo de plataforma del 9,5% – 12% estimada anual: un objetivo, no una garantía. Las rentabilidades pasadas no garantizan resultados futuros y existe riesgo de pérdida parcial o total del capital.